ميزانية راتب 15000 ريال لأسرة بدخل واحد
راتب 15000 ريال يعتبر جيد، لكن لما يكون هو الدخل الوحيد لبيت فيه ثلاثة أولاد وإيجار وقسط سيارة ومدارس، يتبخر بسرعة. المثال هنا أسرة من أب وأم وثلاثة أولاد، دخلها راتب واحد صافي، ومع بداية الشتاء وإجازة نصف السنة وقرب نهاية السنة، الوقت مناسب تراجع التوزيع قبل ما تدخل المواسم. خلني أراجع لك الأرقام بالترتيب.
باختصار
- هذا مثال لأسرة بدخل واحد وثلاثة أولاد، وكل الأرقام فيه مثال توضيحي تغيّره على وضعك.
- ابدأ بالأساسيات الثابتة: السكن والفواتير والمقاضي والقسط، ثم المواسم، ثم الادخار.
- حوّل الادخار أول ما ينزل الراتب، ولا تنتظر تشوف وش يبقى.
- خصص بند اسمه «المواسم والمفاجآت» تحطه كل شهر، عشان العيد والمدارس والإجازة ما تهز الميزانية.
محتوى الدليل
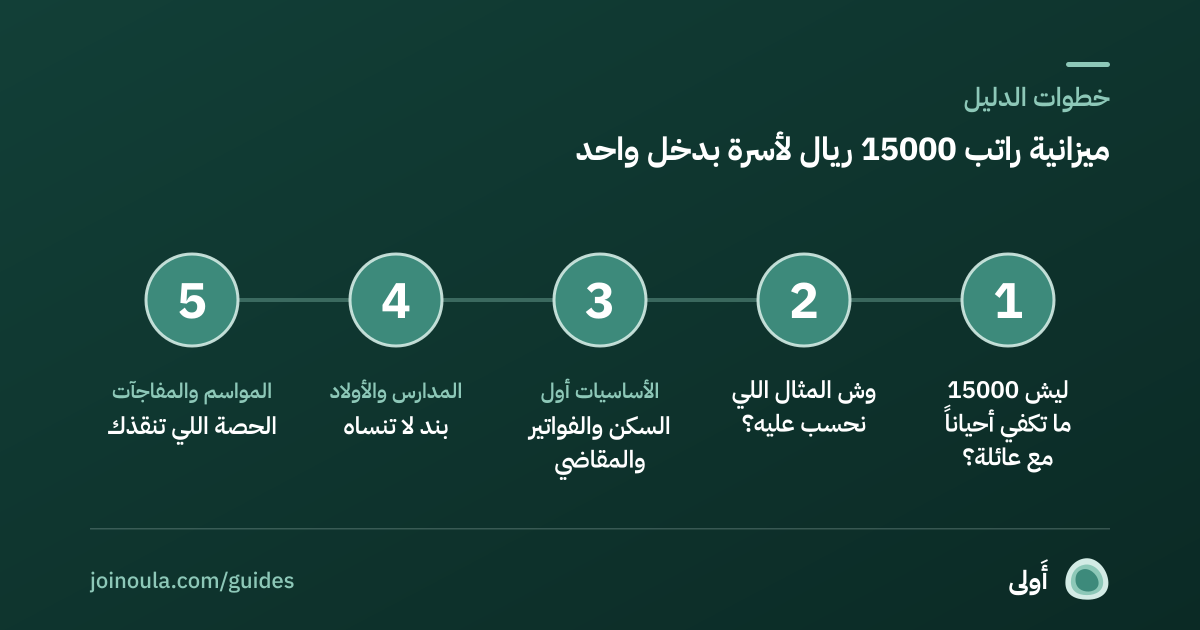
- ليش 15000 ما تكفي أحياناً مع عائلة؟
- وش المثال اللي نحسب عليه؟
- الأساسيات أول: السكن والفواتير والمقاضي
- المدارس والأولاد: بند لا تنساه
- المواسم والمفاجآت: الحصة اللي تنقذك
- الادخار: ابدأ منه، مو من اللي يبقى
- نسب مقترحة وكيف تعدلها
- مراجعة آخر الشهر: 15 دقيقة تكفي
- أخطاء شائعة تقع فيها أسرة بدخل واحد
- وش تسوي الحين مع نهاية السنة؟
- الخلاصة
ليش 15000 ما تكفي أحياناً مع عائلة؟
الرقم يبان كبير لما تقارنه بالدخل الفردي، بس لما تقسمه على خمسة أشخاص تتغير الصورة. الأسرة اللي بدخل واحد ما عندها مجال تعوض لو بند ارتفع، لأن ما فيه دخل ثاني يغطي. وعشان كذا ميزانية راتب 15000 لعائلة تحتاج ترتيب أدق من ميزانية الفرد: كل بند له مكانه، وكل موسم له حصة محجوزة من قبل.
الفرق بين أسرة تعيش براحة وأسرة تتضايق آخر الشهر غالباً مو في الراتب، بل في الترتيب: وش يطلع أول، ووش ينتظر.
وش المثال اللي نحسب عليه؟
نتخيل أسرة افتراضية: أب وأم وثلاثة أولاد، الأب موظف براتب صافي 15000 يوصل حسابه، والأم ربة بيت. يسكنون في شقة مستأجرة، وعندهم سيارة واحدة عليها قسط، وولدين في مدرسة أهلية والصغير لسا في البيت.
الأساسيات أول: السكن والفواتير والمقاضي
هذي البنود اللي تتكرر كل شهر ولا يمكن تأجيلها:
- الإيجار: الأفضل ما يلتهم أكثر من حصة معقولة من الراتب، لأن كل ريال زيادة هنا يقتطع من بقية البنود. لو الإيجار يضغطك، فكر في خيارات عند التجديد: منطقة أخرى، أو التفاوض مبكراً.
- الكهرباء والماء والإنترنت والجوالات: احسب المتوسط على السنة مو أرخص شهر.
- المقاضي: أكبر بند مرن عند العائلة. حدد مبلغ أسبوعي وتسوق بقائمة. وعندنا ميزانية مقاضي البيت لو تبغى طريقة مفصلة.
- المواصلات والبنزين: مع قسط السيارة، هذا بند ثقيل فاحسبه كامل. شوف كم تكلفك السيارة فعلاً بالشهر.
المدارس والأولاد: بند لا تنساه
المدارس الأهلية ورسوم الأنشطة والزي والكتب تجي غالباً دفعات كبيرة في أوقات معينة من السنة، مو شهرياً. لو تركتها لوقتها، تفاجئك. الحل: اقسم المجموع السنوي على 12 وحوّله كل شهر لحساب منفصل. وبهالطريقة لما يجي موعد الدفع، المبلغ جاهز. اقرأ ميزانية العودة للمدارس تلقى خطوات الحسبة.
أما مصروف الأولاد اليومي، فاعتمد مبلغ ثابت أسبوعي وعلّمهم يديرونه. مصروف الأطفال فيه أفكار عملية.
المواسم والمفاجآت: الحصة اللي تنقذك
أكثر شيء يخرب ميزانية العائلة هو الأشياء «غير المتوقعة» اللي في الحقيقة متوقعة: العيد، إجازة نصف السنة، هدايا المناسبات، عطل السيارة، علاج مفاجئ. بدل ما تسحبها من الادخار أو تطلع بها على البطاقة، خصص لها بند شهري ثابت.
الادخار: ابدأ منه، مو من اللي يبقى
مع دخل واحد، الادخار يحس الناس إنه رفاهية. بس هو الحماية الوحيدة لو صار شيء للدخل. الطريقة الأضمن: حوّل مبلغ الادخار تلقائي أول ما ينزل الراتب، وعامله مثل القسط، التزام ما ينقاش. وإذا ما قدرت تحط كثير، ابدأ بمبلغ صغير وارفعه كل ما انتهى قسط أو انخفض بند.
وفي حالة دخل واحد، صندوق الطوارئ أهم من أي هدف ثاني. اقرأ صندوق الطوارئ وحدد عدد الأشهر اللي تبغى تغطيها.
المبالغ مثال توضيحي. عدّل البنود على وضع أسرتك.
نسب مقترحة وكيف تعدلها
التوزيع في الأداة فوق مثال، مو قاعدة. إذا كان إيجارك مرتفع، ارفع الأساسيات وخفف المرن. إذا عندك قسط يقرب ينتهي، جهز وين بتروح الفلوس بعده بدل ما تضيع في الصرف. وإذا كانت قاعدة 50/30/20 ما تناسب عائلتك، عدلها لأن المهم الفكرة: الأساسيات والمرونة والادخار.
قارن أيضاً مع ميزانية راتب 12000 لعائلة وميزانية راتب 10000 لتشوف كيف تتغير النسب لما يتغير الدخل.
مراجعة آخر الشهر: 15 دقيقة تكفي
بعد أسبوعين من تطبيق الميزانية، اجلس مع زوجتك أو زوجك خمس عشرة دقيقة وراجعوا:
- وش البنود اللي تجاوزت الحد؟
- هل الادخار نزل في وقته؟
- وش الموسم القادم، وكم جهزنا له؟
- بند واحد نخففه الشهر الجاي.
بهالطريقة الميزانية تصير عادة عائلية، مو حمل على شخص واحد.
أخطاء شائعة تقع فيها أسرة بدخل واحد
- اعتبار الراتب كله متاح: الراتب فيه بنود محجوزة من قبل، فلا تتعامل معه كأنه رصيد حر.
- تأجيل الادخار لين «تتحسن الأمور»: الأمور نادراً تتحسن بدون قرار. ابدأ بمبلغ صغير الحين.
- تغطية العجز بالبطاقة: لو الشهر ضاق، راجع البنود المرنة قبل ما تلجأ للدين. وعندنا كيف أسدد البطاقة بسرعة لو صرت فيها.
- نسيان أن الأولاد يكبرون: رسوم المدارس والمصاريف تزيد مع السنين، فخذ هالزيادة في حسبتك من الحين.
- عدم مشاركة الزوجين في الصورة: الميزانية اللي يعرفها طرف واحد تصير عبء، واللي يعرفها الاثنان تصير خطة. ميزانية الزوجين فيها أفكار للحوار.
وش تسوي الحين مع نهاية السنة؟
مع قرب الشتاء وإجازة نصف السنة ونهاية السنة، خذ نصف ساعة وسوّ ثلاث خطوات: اكتب المواسم القادمة وكم تحتاج لكل واحد، وراجع الاشتراكات والالتزامات السنوية اللي بتتجدد، وحدد مبلغ الادخار لأول شهر من السنة الجديدة. وبعدها قائمة المراجعة المالية لنهاية السنة تعطيك ترتيب كامل.
الخلاصة
راتب 15000 لأسرة بدخل واحد ممكن يكفي ويدخر منه لو رتبته صح: أساسيات أول، حصص مسبقة للمدارس والمواسم، وادخار يتحول أول الشهر. ابدأ بتعديل الأرقام على وضعك، وراجعها كل شهر.
أسئلة شائعة
كيف أوزع راتب 15000 على عائلة بدخل واحد؟
ابدأ بالأساسيات (سكن وفواتير ومقاضي ومواصلات)، ثم المدارس والأولاد، ثم الأقساط، ثم حصة للمواسم والمفاجآت، وحوّل الادخار أول الشهر. النسب في المثال تتعدل حسب إيجارك وعدد أولادك.
كم أدخر من راتب 15000؟
ما فيه رقم يناسب الكل. ابدأ بمبلغ تقدر تلتزم فيه كل شهر وارفعه تدريجياً. المهم يتحول تلقائي قبل ما تصرف.
وش أسوي لو الإيجار ياخذ أغلب الراتب؟
قلل المرن أول، وفكر عند تجديد العقد في منطقة أو شقة أنسب، وتفاوض مبكر. لا تعوض الفرق بالبطاقة أو التقسيط.
كيف أجهز لرسوم المدارس بدون ما تفاجئني؟
اقسم المجموع السنوي على 12 وحوله شهرياً لحساب منفصل، فتكون الدفعة جاهزة وقت الاستحقاق.
هل أفتح حساب منفصل للمواسم؟
نعم، يساعدك تعرف كم جهزت للعيد والإجازة وما تمس ادخارك الأساسي.
ميزانية عائلتك تمشي بوضوح
أَولى تساعدك ترتب بنود البيت والمواسم، وتحجز الادخار من أول الشهر، عشان تقرب لأهدافك العائلية بخطة هادية.
احجز مكانك في الطابورأدلة لها علاقة
ميزانية عائلة فيها أطفال براتب 12000: السكن، المدارس، المواسم، والادخار.
5 دقائق قراءةالميزانيةميزانية راتب 10000 ريال: كيف توزعه بدون ما يخلص قبل الشهرمثال توزيع راتب 10000 لشاب يسكن بإيجار ويساعد أهله، وتعدله على وضعك.
6 دقائق قراءةالمناسبات والمواسمميزانية العودة للمدارس: قائمة وحاسبة تكاليفقائمة مستلزمات وحاسبة تكاليف لكل طفل، وطرق تخفف صدمة بداية السنة الدراسية.
5 دقائق قراءةالادخارصندوق الطوارئ: كم تحتاج وكيف تبنيهاحسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالتسوق الذكيميزانية مقاضي البيت الشهرية: كيف تضبطها بدون تقتيرقائمة ثابتة وسقف واضح وتسوق مخطط: تقلل الهدر وتبقي البيت مرتاح.
5 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.