ميزانية راتب 4000 ريال: كيف أوزعه وأدخر منه
راتب 4000 ريال ما يحتاج معجزة، يحتاج ترتيب. المثال هنا شاب أو بنت بدأ شغله قبل فترة، يسكن مع أهله أو يشارك سكن، وراتبه الصافي 4000. ومع بداية الشتاء، يقرب الكشتات والمناسبات وتخفيضات الجمعة البيضاء، والإنفاق يرتفع بدون ما تحس. خلني أرتب لك التوزيع خطوة خطوة، مع ادخار صغير يبدأ من الشهر هذا.
باختصار
- الأرقام في هالدليل مثال توضيحي لموظف عزب، عدّلها على وضعك.
- الأساسيات أول، وبعدها ادخار صغير ثابت يتحول أول ما ينزل الراتب.
- خصص مبلغ للمتعة والخروج، عشان ما تحس إنك محروم وتنفجر آخر الشهر.
- الراتب الصغير يكسب بالانتظام: ريال ثابت كل شهر أقوى من ادخار كبير مرة وحدة.
محتوى الدليل
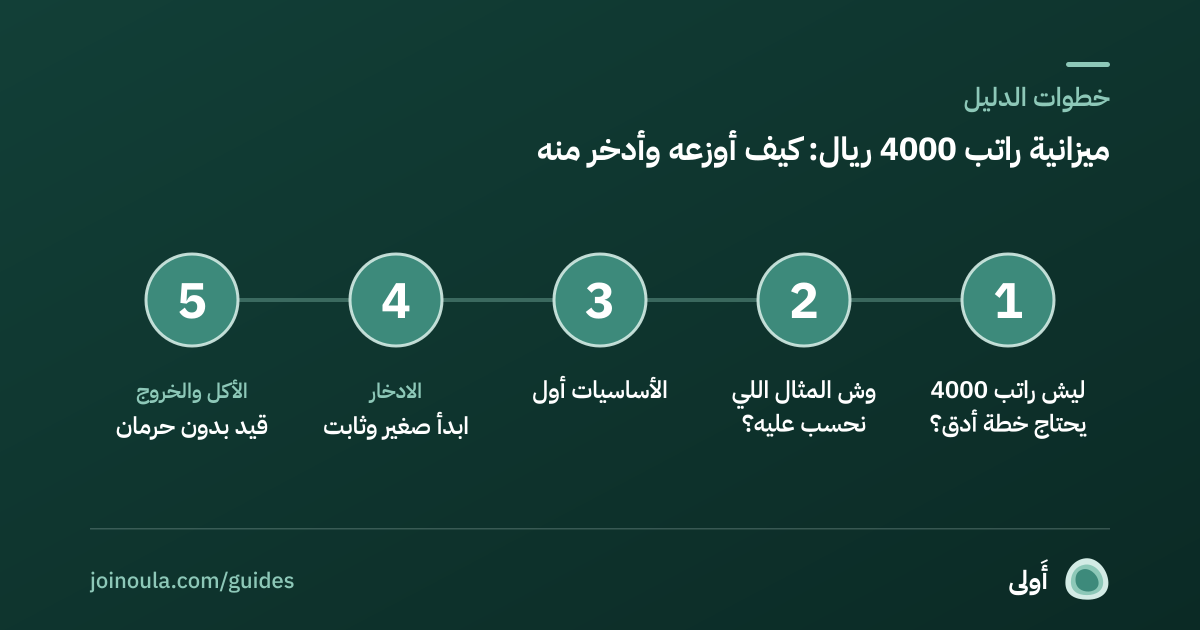
- ليش راتب 4000 يحتاج خطة أدق؟
- وش المثال اللي نحسب عليه؟
- الأساسيات أول
- الادخار: ابدأ صغير وثابت
- الأكل والخروج: قيد بدون حرمان
- الشتاء والمناسبات: لا تفاجئك
- كيف تتابع بدون تعقيد؟
- أخطاء شائعة مع الراتب الصغير
- وإذا حسيت إن الراتب فعلاً ما يكفي؟
- مثال على شهر كامل
- كيف ترفع دخلك بخطوات واقعية؟
- سؤال تراجعه كل نهاية شهر
- الخلاصة
ليش راتب 4000 يحتاج خطة أدق؟
الراتب الصغير ما عنده مساحة للأخطاء. ثلاث وجبات توصيل زيادة، أو اشتراك نسيته، تاكل جزء واضح منه. وعشان كذا ميزانية راتب 4000 تعتمد على شيئين: تعرف وين يروح كل ريال، وتحط الادخار قبل الصرف مو بعده. الفرق بين شهر يمر بهدوء وشهر يتعب غالباً هو الترتيب، مو الرقم نفسه.
وش المثال اللي نحسب عليه؟
نفترض موظف عزب، راتبه الصافي 4000 يوصل حسابه، يسكن مع الأهل ويدفع لهم مساهمة بسيطة، وعنده جوال وإنترنت ومواصلات. ما عنده قسط حالياً، وهدفه يكوّن عادة ادخار.
الأساسيات أول
هذي البنود اللي ما تنتظر:
- السكن أو المساهمة في البيت: لو تسكن مع الأهل، اتفق معهم على مبلغ واضح. ولو تشارك سكن، احسب نصيبك كامل مع الفواتير.
- المواصلات: سواء بنزين أو تطبيقات نقل أو مواصلات عامة، احسب متوسط شهر كامل مو أرخص أسبوع.
- الجوال والإنترنت: راجع الباقة، كثير ندفع على باقة أكبر من اللي نستخدم.
- الأكل خارج البيت: هذا أكبر بند مرن عند الشباب، وسنكمل عنه تحت.
الادخار: ابدأ صغير وثابت
قاعدة تنفع هنا: حوّل مبلغ الادخار أول ما ينزل الراتب، حتى لو صغير. لا تنتظر تشوف وش يبقى، لأن الباقي غالباً صفر. الاستمرار أهم من الحجم. وبعد كم شهر ارفع المبلغ شوي كل ما نقص بند أو جاك بدل أو علاوة. اقرأ الادخار التلقائي: حوّل قبل لا تصرف عشان تضبطه مرة وحدة وتنساه.
وإذا كانت هذي أول تجربة لك مع الراتب، أول راتب في حياتك يعطيك ترتيب الأيام الأولى.
الأكل والخروج: قيد بدون حرمان
المقاهي والمطاعم والتوصيل هي المكان اللي يتسرب منه الراتب الصغير. ما أقول لك امنعها، أقول حدد لها سقف أسبوعي تدفعه نقداً أو من بطاقة منفصلة، وإذا خلص، تنتظر الأسبوع الجاي. جرب حاسبة تكلفة العادة اليومية تشوف كم تكلفك عادتك في السنة، وبعدها قرر أنت.
الشتاء والمناسبات: لا تفاجئك
الشتاء له مصاريفه: ملابس أثقل، كشتات مع الشباب، مناسبات وهدايا، وعروض الجمعة البيضاء اللي تغري. بدل ما تطلعها من الادخار أو تقسطها، خصص لها حصة صغيرة شهرية. اقرأ التسوق في الجمعة البيضاء بدون ندم قبل لا تدخل الموسم، وحط سقف تلتزم فيه.
كيف تتابع بدون تعقيد؟
ما تحتاج برنامج. دفتر بسيط أو ملاحظات في الجوال، تكتب فيها كل مصروف لمدة أسبوعين، تعطيك صورة صادقة. كيف أتتبع مصاريفي بدون تطبيقات معقدة فيه طريقة بسيطة.
أخطاء شائعة مع الراتب الصغير
- الاعتماد على التقسيط: قسط صغير هنا يأخذ نسبة كبيرة من الراتب. فكر قبل لا توقع، وراجع نسبة القسط من الراتب.
- مقارنة نفسك بالغير: صديقك راتبه أعلى والتزاماته غير التزاماتك. ميزانيتك تخصك أنت.
- تأجيل الادخار لين تزيد الدخل: العادة تتكون الحين، والمبلغ يكبر بعدين.
- نسيان صندوق الطوارئ: حتى مبلغ صغير يحميك من الاستلاف. صندوق الطوارئ يوضح من وين تبدأ.
وإذا حسيت إن الراتب فعلاً ما يكفي؟
أحياناً المشكلة مو في الترتيب بل في الدخل. هنا الحل مزدوج: تقلل المرن، وتشتغل على رفع دخلك (مهارة، دورة، عمل إضافي مناسب). وعندنا الادخار على راتب منخفض فيه أفكار واقعية.
مثال على شهر كامل
خلنا نتخيل الشهر من أوله. ينزل الراتب، وفي نفس اليوم يتحول مبلغ الادخار. بعدها تدفع المساهمة والجوال، وتحجز حصة المواصلات. اللي يبقى تقسمه على أربعة أسابيع، وكل أسبوع له مبلغ للأكل والخروج. هذا التقسيم الأسبوعي يخليك تعرف في منتصف الشهر وين وقفت، ولا تنتظر آخره عشان تكتشف إن الفلوس راحت.
كيف ترفع دخلك بخطوات واقعية؟
ترتيب المصروف مهم، لكن الدخل نفسه جزء من المعادلة. فكر في ثلاث خطوات صغيرة: تعلم مهارة مطلوبة في مجالك، اسأل عن فرص التطوير داخل شغلك، وراقب الفرص الإضافية اللي تناسب وقتك بدون ما تضغط صحتك أو دوامك. ما فيه حل سحري، لكن كل زيادة تجي بعد ما تبني عادة الادخار تذهب مباشرة لهدفك بدل ما تروح في نمط صرف أكبر.
سؤال تراجعه كل نهاية شهر
في آخر كل شهر اسأل نفسك: هل التزمت بتحويل الادخار؟ وأي بند طلع أكثر من المتوقع؟ وإيش أغير الشهر الجاي؟ ثلاث دقائق تكفي. ومع الوقت تلقى إن ميزانيتك صارت تشبهك أنت، مو تشبه جدول جاهز.
الخلاصة
راتب 4000 يكفي ويدخر منه لو رتبته: أساسيات، ادخار صغير يتحول أول الشهر، سقف للمتعة، وحصة للمواسم. ابدأ هالشهر بمبلغ صغير تقدر تلتزم فيه، وراجع كل شهر.
أسئلة شائعة
كيف أوزع راتب 4000 ريال؟
ابدأ بالأساسيات (سكن أو مساهمة، مواصلات، جوال)، ثم الأكل والخروج بسقف واضح، ثم حصة للمواسم، وحوّل الادخار أول ما ينزل الراتب. النسب في المثال تتغير حسب وضعك.
كم أدخر من راتب 4000؟
ما فيه رقم يناسب الكل. ابدأ بمبلغ تقدر تلتزم فيه كل شهر حتى لو صغير، وارفعه تدريجياً. المهم الاستمرار والتحويل التلقائي.
هل ممكن أدخر وأنا أسكن بالإيجار؟
ممكن، لكن التوزيع يتغير: الإيجار يصير أكبر بند، فخفف المرن أكثر وابدأ بادخار أصغر وارفعه مع الوقت.
وش أسوي لو الراتب خلص قبل آخر الشهر؟
راجع أين راح بتتبع المصاريف أسبوعين، وابدأ بتخفيض البند المرن الأكبر عادةً الأكل والتوصيل، ولا تعوض بالتقسيط.
هل أخصص مبلغ للترفيه من راتب صغير؟
نعم، سقف محدد للخروج يخليك تلتزم بالخطة أكثر من الحرمان الكامل.
ابدأ ادخارك بمبلغ صغير ثابت
أَولى تساعدك ترتب راتبك من أول الشهر، وتشوف أين يروح كل ريال، وتقرب لهدفك بخطوات هادية تقدر تلتزم فيها.
احجز مكانك في الطابورأدلة لها علاقة
تقسيمين واقعيين لراتب 5000 ريال: لو ساكن مع أهلك ولو بالإيجار.
5 دقائق قراءةالراتبكيف أدخر وراتبي قليل؟ خطة واقعية بدون حرمانلما الراتب بالكاد يغطي الشهر: كيف تبدأ بمبالغ صغيرة وتكبّرها بدون ما تخنق نفسك.
5 دقائق قراءةالراتبأول راتب في حياتك: وش تسوي فيه؟ 7 خطوات تبدأ بها صحسبع خطوات بسيطة تخليك تستمتع بأول راتب وتبني عادات مالية سليمة من أول يوم.
5 دقائق قراءةالادخارالادخار التلقائي: حوّل قبل لا تصرفخل الادخار يصير أول بند ينزل بعد الراتب، بدل ما يكون اللي يتبقى آخر الشهر.
6 دقائق قراءةالميزانيةتتبع مصاريفك بدون تطبيقات معقدة: طريقة 14 يومأسبوعين من التسجيل البسيط يكشفون لك وين تروح فلوسك فعلاً.
5 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.