صندوق الطوارئ وأنت عليك أقساط: من وين تبدأ؟
سؤال يتكرر آخر السنة: «عليّ أقساط، أسدد أول أو أبني صندوق طوارئ؟». ومع فواتير ديسمبر وقرب بداية السنة الجديدة، كثير ناس يحسون الضغط من الجهتين. الجواب غالباً مو واحد منهم فقط. الخطة الواقعية تجمع بينهما: صندوق صغير يحميك من الاقتراض الجديد، ثم دفعة زايدة على الدين. هالدليل يعطيك الخطوات بدون تعقيد.
باختصار
- لا تنتظر تخلص الأقساط عشان تبدأ الصندوق، ولا تترك الأقساط عشان الصندوق.
- ابدأ بصندوق أولي صغير يغطي الطوارئ الصغيرة المتكررة.
- بعدها وزّع الفائض بين الدفعة الإضافية للدين والصندوق.
- الصندوق يحميك من إنك تقترض مرة ثانية عند أول طارئ.
محتوى الدليل
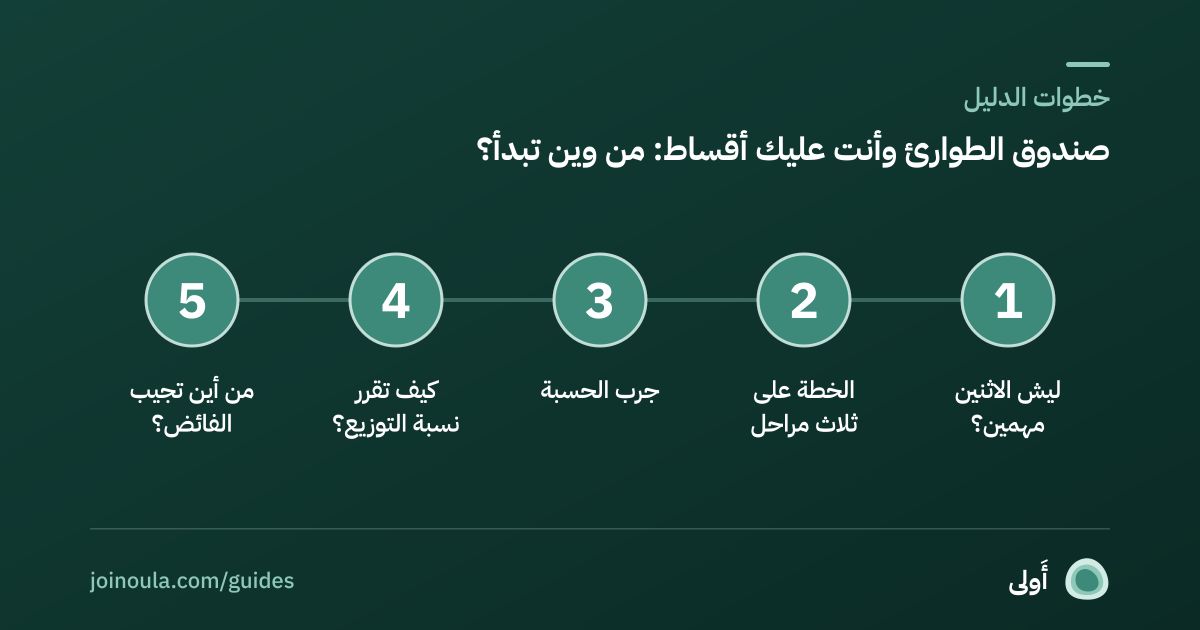
ليش الاثنين مهمين؟
تخيل إنك تسدد دفعات إضافية لدين وما عندك أي احتياطي. أول عطل في السيارة أو فاتورة طبية غير متوقعة، وش بتسوي؟ في الغالب تستلف أو تسحب على بطاقة، وهذا يرجعك للدين اللي تعبت في سداده. الصندوق ما هو بديل للسداد، هو حماية لخطة السداد نفسها.
وفي المقابل، لو جمعت صندوق كبير وأنت تدفع كلفة عالية على دين ثاني، فأنت تدفع ثمن بقاء هالدين. فالجواب هو التوازن، مو الاختيار.
الخطة على ثلاث مراحل
المرحلة الأولى: صندوق صغير للبداية
حدد مبلغ صغير يغطي الطوارئ المتكررة والصغيرة، مثل إصلاح بسيط أو دواء أو فاتورة غير متوقعة. ما يلزم يكون كبير، يكفي إنه يمنعك من البطاقة عند أول مفاجأة. خلال هالمرحلة، سدد الحد الأدنى المطلوب في كل أقساطك، ولا تتأخر.
المرحلة الثانية: دفعة زايدة على الدين الأغلى كلفة
بعد ما يصير عندك الصندوق الأولي، وجّه الفائض لدين محدد. الطريقة تعتمد على شخصيتك وأرقامك. راجع طريقة كرة الثلج والانهيار لتختار الأنسب لك. وفي حال البطاقة الائتمانية، شوف كيف أسدد البطاقة بسرعة.
المرحلة الثالثة: ارفع الصندوق بالتدريج
مع نزول عبء الدين، ارفع الصندوق تدريجياً نحو هدف يغطي عدة أشهر من مصاريفك الأساسية. هالمرحلة تحصل بشكل طبيعي لما ينتهي قسط ويتحرر مبلغه. حوّل المبلغ نفسه للصندوق مباشرة. وتفاصيل هالهدف في صندوق الطوارئ.
جرب الحسبة
اكتب هدفك الأولي ومبلغك الشهري. شوف كم شهر تحتاج للوصول لصندوق البداية.
مثال توضيحي لصندوق أولي. غيّر الهدف والمبلغ الشهري على وضعك.
كيف تقرر نسبة التوزيع؟
لا يوجد رقم يصلح للكل. فكر في ثلاثة عوامل:
- ثبات دخلك: كل ما كان دخلك أقل ثباتاً، يستاهل الصندوق وزن أكبر.
- كلفة الدين: الدين الغالي يستحق دفعة زايدة أسرع.
- مسؤولياتك: لو عندك عائلة تعتمد عليك، الصندوق يرتفع في أولوياتك.
من أين تجيب الفائض؟
- راجع الاشتراكات: كثير ناس تدفع على اشتراكات ما تستخدمها. شوف الاشتراكات المنسية.
- قلل التوصيل: التوصيل من أسهل الأبواب لتوفير مبلغ شهري.
- حوّل الإضافي: أي مكافأة أو دخل غير معتاد، قسّمه على الصندوق والدين بدل ما يضيع.
- تتبع المصاريف: أسبوعين من التتبع تكشف لك مصاريف ما كنت تنتبه لها. راجع تتبع المصاريف.
فواتير ديسمبر ونهاية السنة
نهاية السنة تجيب معها فواتير: مناسبات، سفر، اشتراكات سنوية، وربما إجازة منتصف السنة. قبل لا تدخل الشهر:
- اكتب الفواتير المعروفة مسبقاً وحدد موعدها.
- فصلها عن مبلغ الصندوق، لأن الصندوق للمفاجآت فقط.
- لو في مبلغ سنوي مفاجئ كل سنة، حط له حصة شهرية. شوف المصاريف السنوية المنسية.
وإذا استخدمت الصندوق؟
هذا ما هو فشل، هذا بالضبط سبب وجوده. استخدمه للطارئ الحقيقي، ثم رجّعه تدريجياً. واكتب قاعدة لنفسك: الطارئ هو اللي ما كان متوقع وما يقدر ينتظر. العزايم وقسط السفر ما هي طوارئ، هذي لها بند مستقل.
أخطاء تتكرر
- ترك الأقساط عشان الصندوق: التأخر عن السداد يكلفك ويخرب خطتك.
- انتظار نهاية الأقساط عشان تبدأ: قد تأخذ سنوات، وتبقى بدون حماية.
- خلط الصندوق بحساب المصروف: يتسرب بدون ما تنتبه.
- الاقتراض لتعبئة الصندوق: هذا يعاكس الهدف.
- عدم الرجوع للخطة: راجعها كل ثلاثة أشهر أو إذا تغير دخلك. ولو الراتب يتأخر، شوف خطة تأخر الراتب.
كيف تتكلم مع أهلك أو شريكك عن الخطة؟
الخطة اللي يعرفها كل البيت تمشي أسهل. اجلسوا مرة واحدة واكتبوا: وش الأقساط، وش الصندوق، وكم مبلغ الفائض. بعدها حددوا قاعدة بسيطة للطارئ: متى نسحب ومتى لا. وجود قاعدة مكتوبة يقلل الخلاف وقت الضغط. وراجعوها كل بضعة أشهر. وفي حالة تغيّر الدخل أو ظرف جديد، عدّلوا النسب بهدوء بدل ما تتخلون عن الخطة كلها.
وإذا حسيت إن ديونك فوق طاقتك، ما تسكت. تواصل مع جهة التمويل بدري واطلب خيارات الجدولة، فالحوار المبكر أسهل بكثير من التأخر. ولا تقترض لتسدد إلا بعد ما تقارن الكلفة بوضوح.
مثال على شهر عادي بالخطة
في أول الشهر ينزل الراتب. تدفع أقساطك الثابتة وفواتيرك، وتحول حصة الصندوق مباشرة. بعدها تحدد مبلغ الدفعة الزايدة للدين الأغلى كلفة وتدفعها في موعدها. اللي يتبقى هو مصروفك المرن للشهر. لو في الشهر صار طارئ صغير، تسحب من الصندوق وتكتب كم سحبت. وفي الشهر اللي بعده ترجع جزء من المبلغ. هالدورة تتكرر بهدوء، ولا تحتاج منك حماس مستمر، بل التزام بسيط وثابت.
ولو لاحظت إن ما تقدر تنفذ الخطة حتى بأقل مبلغ، فهذا مؤشر تراجع فيه التزاماتك نفسها، وتشوف هل في قسط تقدر تعيد جدولته أو مصروف ثابت تقدر تخفضه. وساعتها نسبة القسط من الراتب تعطيك صورة واضحة عن وضعك.
الخلاصة
لا تختار بين الصندوق والسداد، اجمعهما بالترتيب: صندوق صغير، ثم دفعة زايدة، ثم رفع الصندوق. وأنت داخل السنة الجديدة، هذي الخطة تعطيك أمان من غير ما توقف سداد أقساطك.
أسئلة شائعة
أسدد الأقساط أول أو أبني صندوق طوارئ؟
الأفضل الجمع بينهما: صندوق أولي صغير أول، مع سداد الحد الأدنى لكل أقساطك، ثم دفعة زايدة على الدين الأغلى كلفة، ثم رفع الصندوق تدريجياً.
كم أحط في صندوق الطوارئ وأنا عليّ ديون؟
ابدأ بمبلغ صغير يغطي الطوارئ المتكررة. الهدف إنك ما ترجع للاقتراض عند أول مفاجأة، وبعدها ترفعه مع الوقت.
وش أسوي لو ما عندي فائض شهري؟
ابدأ بمراجعة مصاريفك وتتبعها لأسبوعين، وشوف الاشتراكات والتوصيل. حتى مبلغ صغير يبني العادة.
هل أستخدم الصندوق لسداد دين؟
الصندوق للطوارئ فقط. استخدمه لسداد الدين فقط في حالات محددة وبعد ما تقيس أثر ذلك على أمانك.
كيف أحمي صندوقي من الصرف؟
افصله في حساب مستقل، وحدد قاعدة واضحة لتعريف الطارئ، ولا تربطه ببطاقتك اليومية.
امش بالاثنين بخطوات
أَولى تساعدك ترتب خطة تجمع بين السداد والاحتياطي، وتذكرك كل شهر بحصة كل واحد منهم.
احجز مكانك في الطابورأدلة لها علاقة
احسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالديون والأقساطالتخلص من الأقساط والبطاقات: كرة الثلج أو الانهيار الجليدي؟طريقتين مجربتين لسداد الديون: وحدة تعطيك انتصارات سريعة، ووحدة توفر أكثر.
5 دقائق قراءةالديون والأقساطسداد البطاقة الائتمانية بسرعة: خطة خطوة بخطوةخطة تبدأ بإيقاف الاستخدام الجديد، وتنتهي بسداد كامل في وقت محدد.
5 دقائق قراءةالراتبتأخر الراتب أو انقطاعه: خطة عملية تجهزها من الحينلو الراتب تأخر أو توقف، وش تدفع أول وكيف تتصرف بهدوء.
5 دقائق قراءةالميزانيةقائمة مراجعة مالية نهاية السنة: 10 خطوات تسكّر فيها سنتكعشر خطوات بسيطة تراجع فيها سنتك المالية قبل ما تبدأ الجديدة.
5 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.