أول راتب للموظفة: خطة من 6 خطوات تبدئين بها صح
مبروك أول راتب! هاللحظة لها طعم خاص: تعب الدراسة والمقابلات صار رقم في حسابك. وبنفس الوقت، أول ثلاث شهور هي اللي ترسم علاقتك بالفلوس لسنين. هالدليل ما يقول لك لا تفرحين ولا يحرمك، يعطيك خطة بسيطة من ست خطوات تخلي الراتب يشتغل لك، وتعرفين وين يروح كل ريال.
باختصار
- اعرفي راتبك الصافي بعد الاستقطاعات، وابني خطتك عليه مو على رقم العقد.
- افتحي حساب ادخار باسمك أنتِ، وحوّلي له أول ما ينزل الراتب.
- ابدئي صندوق طوارئ صغير قبل أي هدف كبير.
- حطي سقف شهري للتسوق والعناية، عشان تستمتعين بدون ما يضيع الراتب.
محتوى الدليل
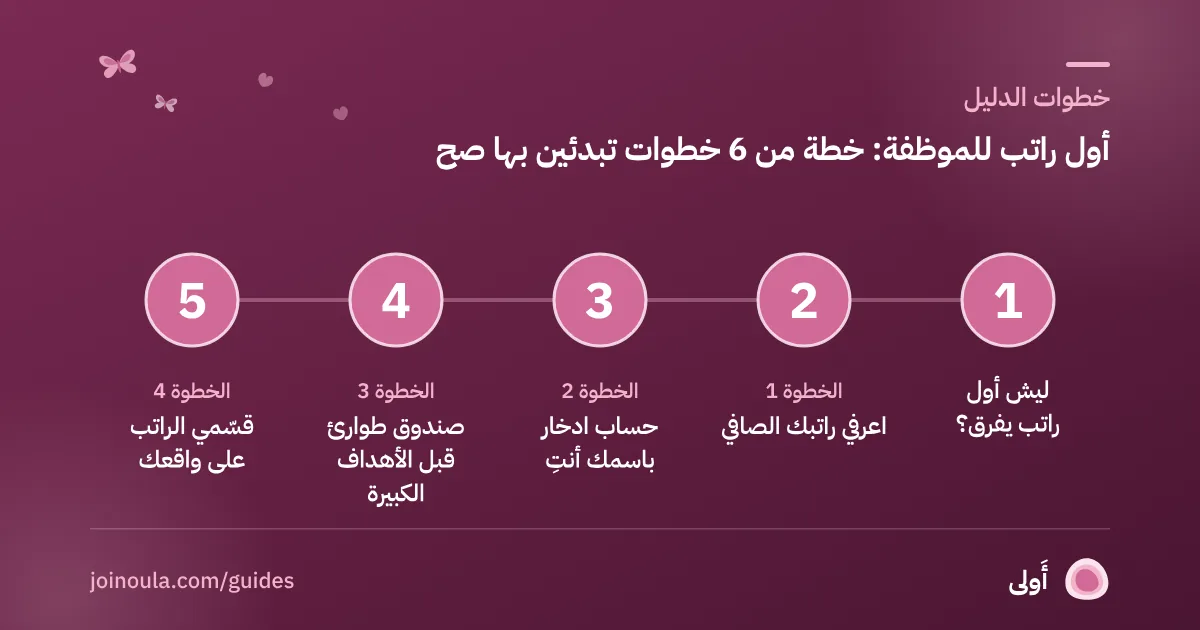
ليش أول راتب يفرق؟
أول راتب مو بس فلوس، هو أول عادة. لو أول شهر راح كله في الأسبوع الأول، تتعود يدك على هالنمط، ويصير صعب تغيرينه بعدين. ولو أول شهر طلع منه ولو مبلغ صغير للادخار، تتعودين إن الادخار جزء طبيعي من الراتب، مو شيء «لو بقى». الفرق بين الحالتين مو في الراتب، في أول قرار تاخذينه يوم ينزل.
وفيه شيء ثاني: كثير من البنات يدخلون الوظيفة وعندهم التزامات محد يشوفها، مثل مساعدة الأهل، أو قسط جوال، أو مصاريف مواصلات يومية. الخطة الصح هي اللي تحسب هالأشياء من البداية بدل ما تتفاجئين فيها آخر الشهر.
الخطوة 1: اعرفي راتبك الصافي
الرقم المكتوب في العقد غالباً مو اللي بينزل في حسابك. فيه استقطاعات مثل التأمينات الاجتماعية، وأحياناً بدلات تنزل في وقت غير الراتب الأساسي. انتظري أول كشف راتب، واكتبي الرقم اللي نزل فعلاً. هذا هو الرقم اللي تبنين عليه كل شيء.
وإذا هذي أول وظيفة لك، انتبهي إن نظام التأمينات الاجتماعية الجديد بدأ تطبيقه على الملتحقين الجدد بالعمل من يوليو 2025 1الاقتصادية، وتفاصيل الاستقطاع تلقينها في دليل نسب التأمينات للموظفين الجدد.
الخطوة 2: حساب ادخار باسمك أنتِ
افتحي حساب ادخار منفصل باسمك، وخليه بعيد عن تطبيق الصرف اليومي. الفلوس اللي تشوفينها كل يوم تنصرف، واللي بعيدة عن عينك تكبر. وجود حساب باسمك يعطيك استقلال وأمان، مهما كانت ظروفك.
جدولي تحويل تلقائي يوم نزول الراتب، ولو بمبلغ صغير. الأهم من المبلغ إنه يصير تلقائي وما يحتاج قرار كل شهر.
الخطوة 3: صندوق طوارئ قبل الأهداف الكبيرة
قبل السفر والسيارة والأشياء الكبيرة، ابدئي صندوق طوارئ. الطوارئ ما تستأذن: جوال ينكسر، مصروف علاج، أو فترة بين وظيفتين. الهدف الأول يكون صغير ومقدور عليه، مثل مصاريف شهر واحد، وبعدها كبّريه شوي شوي لين يغطي عدة أشهر.
اقرئي دليل صندوق الطوارئ لو تبين تفاصيل أكثر.
الخطوة 4: قسّمي الراتب على واقعك
ما فيه تقسيم واحد يناسب الكل. بعض البنات ساكنين مع الأهل ومصاريفهم الأساسية قليلة، وهنا تقدرين ترفعين نسبة الادخار. وبعضهم عندهم إيجار أو مواصلات يومية أو يساعدون في البيت، وهنا النسب تختلف. جربي الحاسبة تحت، وغيّري النسب لين تحسين إنها واقعية وتقدرين تلتزمين فيها.
اكتبي راتبك الصافي وجرّبي أكثر من تقسيم. الأرقام مثال توضيحي.
الخطوة 5: سقف للتسوق والعناية بدون ذنب
التسوق والعناية بنفسك مو غلط، الغلط إنه يصير بدون حد. الشراء أونلاين صار جزء من يومنا، وتقرير «إنترنت السعودية» يقول إن 85.6% من النساء اشترين أونلاين مقابل 70.2% من الرجال، والملابس والأحذية أكثر شيء ينشرى أونلاين 2عكاظ. يعني الإغراء موجود في جوالك كل يوم.
الحل البسيط: حطي سقف شهري واحد للتسوق والعناية والطلعات، وأي شيء فوق مبلغ تحددينه خليه في السلة يوم كامل قبل الدفع. لو بعد يوم للحين تبينه، اشتريه وأنتِ مرتاحة. ولو نسيتيه، وفرتي.
- اكتبي قائمة باللي تحتاجينه فعلاً قبل مواسم العروض.
- قارني السعر بقيمة استخدامك: قطعة تلبسينها كل أسبوع غير قطعة تلبسينها مرة.
- انتبهي للاشتراكات الصغيرة، تجتمع بدون ما تحسين.
الخطوة 6: مراجعة آخر الشهر
خصصي ربع ساعة آخر كل شهر تراجعين فيها: كم دخل، كم انصرف، وكم ادخرتي. ما تحتاجين جدول معقد، يكفي تشوفين أكبر ثلاث بنود صرف. لو فيه بند أكبر من اللي تتوقعينه، اختاري شيء واحد بس تخففينه الشهر الجاي. التغيير الصغير اللي تستمرين عليه أحسن من خطة كبيرة توقف بعد شهر.
علّمي اللي سويتيه. القائمة تنحفظ على جهازك.
وإذا عندك هدف كبير؟
بعد ما يثبت صندوق الطوارئ، اختاري هدف واحد له اسم وتاريخ: سيارة، دراسة، سفرة، أو مشروع صغير من البيت. اكتبي المبلغ والتاريخ، واقسمي المبلغ على عدد الشهور، وخلي التحويل له تلقائي بعد تحويل الطوارئ. هدف واحد واضح أسهل بكثير من خمسة أهداف بنفس الوقت، ولما توصلين له تحسين بإنجاز حقيقي يشجعك على اللي بعده. ولو جاتك مكافأة أو مبلغ إضافي، حطي جزء منه للهدف قبل ما تفكرين وين تصرفينه.
أخطاء شائعة في أول راتب
- الصرف كله في أول أسبوع: الفرحة طبيعية، بس خلي لها مبلغ محدد من البداية.
- المقارنة بالصديقات: كل وحدة ظروفها والتزاماتها غير، ركزي على أرقامك أنتِ.
- التقسيط من أول شهر: قسط جديد قبل ما تعرفين نمط صرفك يضغط عليك بسرعة. اقرئي دليل نسبة القسط من الراتب قبل أي قسط.
- إهمال الأهداف بالاسم: «أدخر وبس» صعب، لكن «صندوق الطوارئ» أو «سفرة الصيف» تخلي الالتزام أسهل.
الخلاصة
أول راتب بداية، مو اختبار. اعرفي الصافي، افتحي حساب ادخار باسمك، ابدئي صندوق طوارئ صغير، قسمي على واقعك، حطي سقف للتسوق، وراجعي آخر الشهر. ست خطوات بسيطة، وبعد ثلاث شهور بتلاحظين الفرق في هدوء بالك قبل رصيدك.
أسئلة شائعة
كم أدخر من أول راتب؟
ابدئي بنسبة تقدرين تلتزمين فيها، حتى لو صغيرة، وارفعيها تدريجياً. لو ساكنة مع الأهل ومصاريفك قليلة، هذي فرصة ترفعين النسبة من البداية.
هل أساعد أهلي من راتبي؟
هذا قرار شخصي وجميل، والأفضل تحطينه بند ثابت في خطتك بمبلغ واضح، عشان ما يصير على حساب ادخارك أو التزاماتك.
أدخر ولا أسدد قسط الجوال أول؟
صندوق طوارئ صغير أول يحميك من ديون جديدة، وبعدها ركزي على سداد الأقساط. الأنسب يعتمد على تكلفة القسط وظروفك.
كيف أتحكم في التسوق أونلاين؟
حطي سقف شهري واحد للتسوق، وخلي أي شيء فوق مبلغ تحددينه في السلة يوم كامل قبل الدفع، وراجعي اشتراكاتك كل شهر.
وين أحط فلوس الادخار؟
المهم تكون في حساب منفصل باسمك وسهل الوصول وقت الطوارئ. وقبل أي قرار استثماري، اسألي جهة مرخّصة.
المصادر
آخر تحقق من المصادر: . فتحنا كل مصدر وقارنّا الأرقام فيه قبل النشر.
- الاقتصادية، «غدا بدء تطبيق نظام التأمينات الاجتماعية على الملتحقين الجدد في السعودية»، 30 يونيو 2025. المؤسسة العامة للتأمينات الاجتماعية. افتح المصدر
- عكاظ، «95.3 % نسبة استحواذ المتاجر المحلية على مشتريات التسوق بالسعودية»، 3 أغسطس 2026. تقرير «إنترنت السعودية» من هيئة الاتصالات والفضاء والتقنية. افتح المصدر
خلي راتبك يشتغل لك كل شهر
أَولى تنبهك قبل الشراء الاندفاعي، وتحول اللي وفرتيه لهدف ادخار تشوفينه يكبر. أول 10,000 بالطابور يجربونها قبل الكل.
احجز مكانك في الطابورأدلة لها علاقة
سبع خطوات بسيطة تخليك تستمتع بأول راتب وتبني عادات مالية سليمة من أول يوم.
5 دقائق قراءةالادخارصندوق الطوارئ: كم تحتاج وكيف تبنيهاحسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالميزانيةقاعدة 50/30/20: كيف تقسم راتبك بالسعوديةأشهر طريقة لتقسيم الراتب، مشروحة بالريال ومعدّلة على واقعنا، مع حاسبة.
5 دقائق قراءةالراتبكيف أدخر من راتبي؟ خطة عملية من 7 خطواتالخطة الأساسية: كيف تخلي الادخار يصير قبل الصرف، مو اللي يتبقى آخر الشهر.
5 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.