الدخل غير الثابت: كيف تبني ميزانية للعمل الحر؟
اللي يشتغل لنفسه أو بالعمولة أو بالمشاريع يعرف الإحساس: شهر الدنيا مرتاحة، وشهر ما ينزل شيء. المشكلة مو بس في قلة الدخل، المشكلة إن المصاريف تمشي بثبات والدخل ما يمشي. وفي آخر السنة تزيد الالتزامات وتتأخر مدفوعات بعض العملاء، فتحتاج ترتيب ثابت يحميك. هالدليل يعطيك طريقة بسيطة تحول الدخل المتقلب إلى «راتب» تعتمد عليه.
باختصار
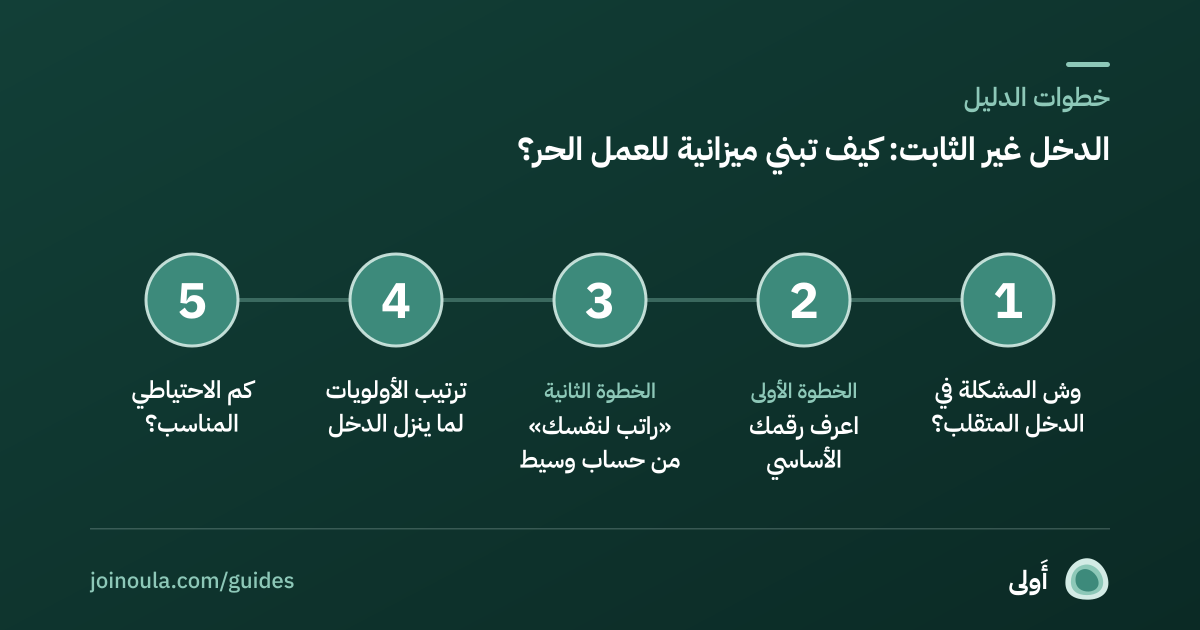
- الفكرة الأساسية: اصرف على نفسك راتب ثابت من حساب وسيط، وليس من كل دفعة تنزل.
- احسب أقل مبلغ تحتاجه شهرياً لتغطية الأساسيات، وهذا رقمك الأساسي.
- في الشهور القوية ادخر الفائض، وفي الشهور الضعيفة اسحب منه.
- ابنِ احتياطي يغطي أشهر أكثر من اللي يحتاجه الموظف، وحط جزء للضرائب والالتزامات إن وجدت.
محتوى الدليل
وش المشكلة في الدخل المتقلب؟
الدخل غير الثابت يخلق مشكلتين. الأولى نفسية: لما يجيك مبلغ كبير تحس إنك غني وتصرف بحرية، ولما يقل تحس بالقلق. والثانية عملية: الإيجار والأقساط والفواتير تنزل في مواعيد ثابتة، وما تنتظر دخلك. والنتيجة إن الناس تصرف في الشهر القوي أكثر من اللازم، وتلجأ للبطاقة أو الدين في الشهر الضعيف.
الحل ما هو تحسين الدخل فقط، هو فصل الدخل عن الصرف بحيث تصرف على نفسك راتب منتظم، مهما كان الداخل.
الخطوة الأولى: اعرف رقمك الأساسي
قبل أي شيء، احسب أقل مبلغ تحتاجه شهرياً عشان تعيش وتسدد التزاماتك:
- الإيجار أو القسط السكني.
- الفواتير: كهرباء، ماء، جوال، إنترنت.
- الأكل والمواصلات الأساسية.
- الأقساط والالتزامات الثابتة.
- التأمين والمصاريف الدورية موزعة على الشهور (راجع المصاريف السنوية المنسية).
هذا هو «الحد الأدنى للبقاء». ما تحسب فيه الترفيه ولا الكماليات. الرقم هذا هو الأساس اللي تبني عليه، وهو أيضاً مقياس نجاحك: كل شهر يغطيه فأنت بأمان.
الخطوة الثانية: «راتب لنفسك» من حساب وسيط
هذي هي الفكرة المحورية:
- افتح حساب منفصل للدخل (أو خصص حساب موجود). كل مبلغ يوصلك من عميل أو مشروع ينزل فيه أولاً.
- حدد راتب شهري لنفسك بناءً على متوسط دخلك وحدك الأدنى، وحوله لحسابك اليومي في موعد ثابت، مثلاً يوم 27.
- الفائض يبقى في حساب الدخل كخزان يغطي الشهور الضعيفة.
- عدّل الراتب مرة كل بضعة أشهر، مو كل أسبوع.
بهالطريقة، أنت تعيش كأنك موظف براتب منتظم، والتذبذب يمتصه الحساب الوسيط. وفي الشهور اللي يزيد فيها الداخل عن الراتب، الفرق يروح للخزان أو للادخار.
ترتيب الأولويات لما ينزل الدخل
لما تستلم دفعة، لا تصرفها كلها. ارتب توزيعها بنفس الترتيب كل مرة:
- المقدمة الثابتة: الأساسيات والالتزامات اللي ما تنتظر.
- الاحتياطي: نسبة تحولها فوراً لصندوق الطوارئ والخزان.
- الالتزامات الخاصة بعملك: أي رسوم أو تكاليف مرتبطة بشغلك، وأي مبالغ تحتاج تجنبها لأغراض نظامية. اسأل جهة مختصة عن التزاماتك لأن الأمر يختلف حسب نوع عملك.
- الأهداف: السفر، السيارة، أو غيره.
- الباقي مرن: للصرف الحر.
الأرقام مثال توضيحي. اكتب التزاماتك الأساسية فقط، والمجموع هو رقمك الأساسي.
كم الاحتياطي المناسب؟
الموظف المنتظم يكفيه غالباً ثلاثة أشهر أو أكثر من مصاريفه. أما صاحب الدخل غير الثابت فالأفضل يكون احتياطيه أكبر، لأن فترات التوقف أطول وأقل توقع. ابدأ بهدف يغطي شهرين، ثم ارفعه تدريجياً. وفي دليل صندوق الطوارئ خطة تبني فيها الصندوق خطوة خطوة، وخطة تأخر الراتب تفيد لما تتأخر دفعة عميل.
تعامل مع الشهور الضعيفة
الشهر الضعيف ما هو فشل، هو شيء متوقع في هالنوع من العمل. جهز له قاعدة مسبقة:
- اسحب من الخزان بقدر ما يغطي حدك الأدنى، ولا تتجاوز.
- قلل الكماليات والمصاريف المرنة مؤقتاً، وراجع الاشتراكات المنسية.
- لا تعتمد على البطاقة أو التقسيط لتغطية الأساسيات، لأنها تحول الشهر الضعيف إلى دين.
- استغل الوقت: تواصل مع عملاء سابقين، حسّن ملفك، جهز عروضك.
الشهور القوية: فخ الاحتفال
لما يجي مبلغ كبير، الإغراء أن ترفع نمط حياتك. لا تغير نمط حياتك بناءً على شهر قوي واحد. اجعل قاعدة: نصف الزيادة عن المتوسط تروح للخزان والادخار، والنصف الثاني تستمتع فيه. بهالطريقة تحتفل وتحمي نفسك.
اجعل الفواتير تتماشى مع الدخل
حاول تقلل الالتزامات التي تنزل في موعد ثابت وثقيلة. فكر قبل أي قسط طويل الأمد: هل أقدر عليه في أضعف شهر؟ راجع نسبة القسط من الدخل واعتبر أضعف شهور دخلك لا متوسطه.
تتبع وراجع
خصص نصف ساعة آخر كل شهر:
- كم دخل هالشهر؟ كم صرفت؟ كم تبقى في الخزان؟
- هل راتبي الشخصي مناسب أو أحتاج تعديل؟
- هل فيه عملاء تأخروا في الدفع، وكيف أتابعهم؟
وللتتبع البسيط شوف كيف تتتبع مصاريفك.
#### أسئلة تساعدك تتحكم في التذبذب
- هل عندي عميل واحد يشكل أغلب دخلي؟ الاعتماد على جهة وحدة يزيد المخاطرة، فحاول توسع دائرتك بهدوء.
- كم يتأخر العملاء في الدفع؟ لو التأخير متكرر، ضعه في حسبتك، واعتبر الدفعة المتأخرة ما نزلت لين تنزل فعلاً.
- هل أسعاري تغطي وقتي الضايع؟ وقت البحث عن العملاء والمتابعة والتجهيز هو جزء من شغلك، فلا تسعر على ساعات التنفيذ بس.
- هل أفصل حسابي الشخصي عن حساب عملي؟ الفصل يسهل عليك المتابعة ويمنع الخلط.
وتذكر أن الميزانية هنا مو قيد، هي أداة تعطيك أمان. كل ما كان عندك رقم واضح لحدك الأدنى ولخزانك، صار قرارك في قبول مشروع أو رفضه أهدى وأبعد عن الخوف.
الخلاصة
الدخل المتقلب ما يعني ميزانية فوضى. اعرف حدك الأدنى، وافتح حساب وسيط، وخذ راتب ثابت، وابنِ خزان يمتص التذبذب. ومع نهاية السنة وبداية خطط السنة الجديدة، هذا أنسب وقت تبدأ فيه. مرة تضبط الترتيب، تنام مرتاح بغض النظر عن الشهر.
أسئلة شائعة
كيف أسوي ميزانية لو دخلي غير ثابت؟
احسب حدك الأدنى الشهري، وخذ لنفسك راتب ثابت من حساب وسيط يستقبل كل الدفعات، والفائض يروح للاحتياطي والأهداف.
كم صندوق الطوارئ المناسب للعمل الحر؟
ابدأ بما يغطي شهرين من حدك الأدنى، ثم ارفعه تدريجياً لأن فترات التوقف في الدخل غير الثابت أطول وأقل توقع.
وش أسوي في الشهر اللي ينزل فيه دخل قليل؟
اسحب من الخزان بقدر حدك الأدنى، وقلل المصاريف المرنة، وتجنب البطاقة والتقسيط لتغطية الأساسيات.
هل أصرف الدفعة الكبيرة فوراً؟
لا. وزعها حسب الأولويات، وخل جزء للخزان والادخار قبل الصرف الحر، لأن الشهر القوي ما يضمن اللي بعده.
كيف أحدد راتبي الشخصي من دخل متقلب؟
ابدأ بمتوسط آخر عدة أشهر وقارنه بحدك الأدنى، واختر رقم أقرب للأدنى، وراجعه كل بضعة أشهر.
حوّل دخلك المتقلب إلى راتب
أَولى تساعدك تعرف حدك الأدنى وتتابع الخزان شهر بشهر، وتذكرك بتحويل راتبك الشخصي، عشان نهاية السنة تجي وأنت مرتاح.
احجز مكانك في الطابورأدلة لها علاقة
احسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالراتبتأخر الراتب أو انقطاعه: خطة عملية تجهزها من الحينلو الراتب تأخر أو توقف، وش تدفع أول وكيف تتصرف بهدوء.
5 دقائق قراءةالميزانيةالمصاريف السنوية: كيف تجهز لها قبل ما تجيكاقسم المصاريف اللي تجي مرة بالسنة على 12 شهر، وانسَ المفاجآت.
5 دقائق قراءةالميزانيةجدول ميزانية شهرية جاهز: انسخه وعبّيه بنفسكقالب جاهز لميزانية شهر كامل، مع مثال توضيحي تقارن فيه أرقامك.
5 دقائق قراءةالميزانيةتتبع مصاريفك بدون تطبيقات معقدة: طريقة 14 يومأسبوعين من التسجيل البسيط يكشفون لك وين تروح فلوسك فعلاً.
5 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.