سداد القرض الشخصي قبل موعده: خطة بخطوات واضحة
نهاية السنة غالباً تجيب مكافأة أو زيادة أو فائض، وهنا يجي السؤال: أسدد قرضي مبكراً أو أحتفظ بالمبلغ؟ الجواب مو دايماً نعم ولا لا. يعتمد على شروط عقدك، وعلى كلفة الدين، وعلى احتياطك. هالدليل يعطيك خطة تمشي عليها بهدوء: تسأل الأسئلة الصح، تحسب بأرقامك، وتقرر قرار تقدر تدافع عنه.
باختصار
- اطلب شروط السداد المبكر مكتوبة قبل أي قرار: رسوم أو خصم أو شروط خاصة.
- لا تسدد على حساب صندوق الطوارئ، ابقِ احتياط يغطي أشهر أساسية.
- رتب ديونك: الأعلى تكلفة أولاً عادة، لكن راعِ ارتياحك النفسي.
- قارن بين دفعة وحدة كبيرة ودفعات إضافية شهرية.
محتوى الدليل
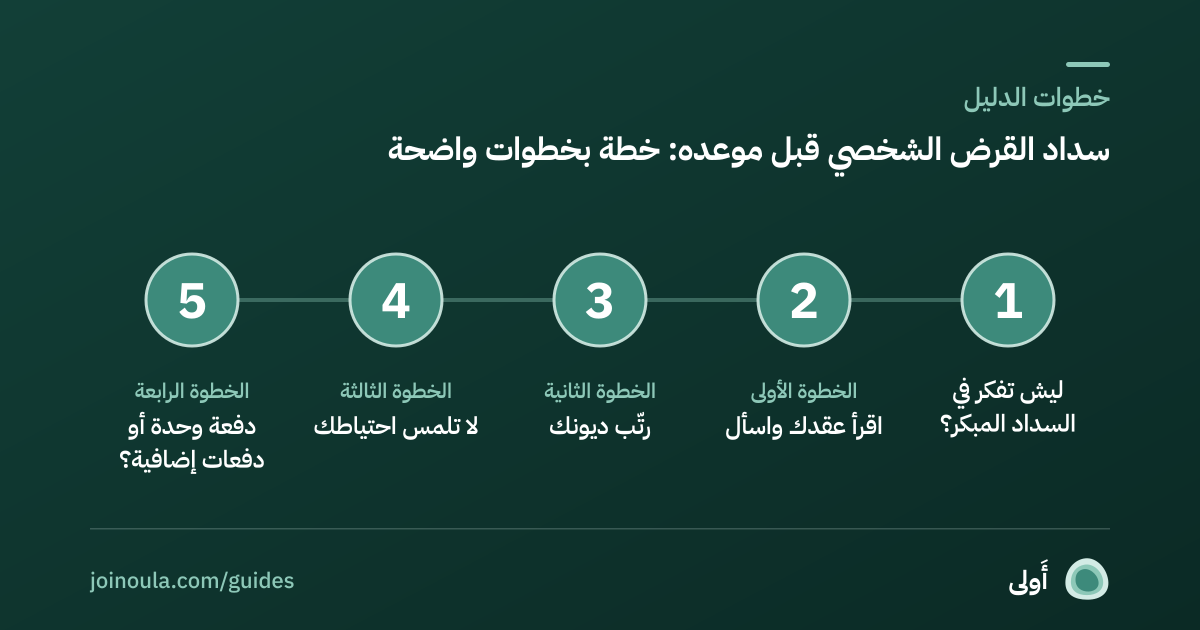
- ليش تفكر في السداد المبكر؟
- الخطوة الأولى: اقرأ عقدك واسأل
- الخطوة الثانية: رتّب ديونك
- الخطوة الثالثة: لا تلمس احتياطك
- الخطوة الرابعة: دفعة وحدة أو دفعات إضافية؟
- الخطوة الخامسة: اقتطع من خطتك لا من حياتك
- قائمة قبل السداد
- بعد السداد: وش تسوي بالقسط اللي انفك؟
- متى لا يكون السداد المبكر الأفضل؟
- مثال كامل بخطوات
- كيف تتابع تقدمك؟
- أخطاء شائعة
- خلاصة
ليش تفكر في السداد المبكر؟
لأنه يقلل الالتزام الشهري أو المدة، ويخفف التكلفة الكلية لو كانت الجهة تخصم جزء من الأعباء. وكمان يعطيك راحة نفسية وحرية في الراتب. لكن السداد المبكر ليس قراراً سحرياً: أحياناً يكون الأفضل أن تسدد ديناً ثانياً أعلى كلفة، أو تبني احتياطك أولاً.
الخطوة الأولى: اقرأ عقدك واسأل
ارجع لنسخة العقد، واسأل الجهة المموِّلة الأسئلة التالية، واطلب الإجابة برسالة أو مستند:
- هل يسمح العقد بالسداد المبكر الكامل أو الجزئي؟
- هل فيه رسوم على السداد المبكر؟ وكيف تحسب؟
- هل يتم خصم جزء من الأرباح أو الأعباء المتبقية؟ وبأي طريقة؟
- ما المبلغ المطلوب للتسوية إذا سددت اليوم، وإلى متى هذا الرقم صالح؟
- هل الدفعة الجزئية تقلل القسط أو تقلل المدة؟
- هل أحصل على مخالصة رسمية بعد السداد الكامل؟
هالأسئلة تختصر عليك كثير تخمين، وتخليك تقارن بأرقام حقيقية. وراجع حقوقك في الاستقطاع لو عندك سؤال عن استقطاع القسط من الراتب.
الخطوة الثانية: رتّب ديونك
لو عندك أكثر من دين، لا تسدد الأسهل فقط. شوف الكلفة والالتزام:
- الدين الأعلى كلفة يستحق الأولوية عادة، خاصة بطاقات الائتمان.
- لو الدين الصغير يعطيك حافز نفسي، فكرة «كرة الثلج» تنفع. راجع كرة الثلج والانهيار الجليدي.
- لا تسدد قرض كلفته قليلة وتترك بطاقة تكلفتها عالية. وفي سداد البطاقة الائتمانية تفاصيل أكثر.
جرّب تضع ديونك في الحاسبة وشوف الفرق بين الطرق.
الأرقام الافتراضية مثال توضيحي. أضف ديونك واكتب المبلغ الإضافي اللي تقدر عليه شهرياً.
الخطوة الثالثة: لا تلمس احتياطك
أخطر خطأ إنك تسدد بكل المبلغ ثم تحتاج فجأة. لو صارت طوارئ، يمكن ترجع تستلف بكلفة أعلى. احتفظ باحتياط يغطي مصاريفك الأساسية لعدة أشهر قبل ما تدفع فوق القسط. وتقدر تبني هالاحتياط عبر صندوق الطوارئ.
الخطوة الرابعة: دفعة وحدة أو دفعات إضافية؟
- دفعة وحدة كبيرة: تنهي الدين أو تخفض الرصيد بشكل واضح، وتعطيك راحة. لكنها تتطلب سيولة دفعة واحدة.
- دفعات إضافية شهرية: تضيف مبلغ ثابت فوق القسط. تحافظ على سيولتك وتقلل المدة تدريجياً.
- الجمع بينهما: دفعة من المكافأة، ودفعة صغيرة شهرياً.
اسأل جهتك كيف تتعامل مع الدفعة: هل تنزل من المدة أو من القسط؟ لأن الأثر يختلف.
الخطوة الخامسة: اقتطع من خطتك لا من حياتك
حدد مبلغ السداد الإضافي من بند محدد في ميزانيتك، مثل الرغبات أو الاشتراكات، مو من مصاريف أساسية. ولا تجعل السداد المبكر يدفعك لاقتراض آخر أو لتأخير فواتير. وراجع الاشتراكات المنسية فقد تلقى مبلغ تحوله للسداد.
قائمة قبل السداد
علّم اللي خلصته. تنحفظ على جهازك.
علّم اللي تأكدت منه. تنحفظ على جهازك.
بعد السداد: وش تسوي بالقسط اللي انفك؟
أحسن طريقة تستفيد من تحرر القسط إنك تحوله فوراً لهدف. لو كان القسط 1,200 ريال وانتهى، حول نفس المبلغ لصندوق الطوارئ أو هدف ادخار. بهالطريقة ما تحس بفرق في راتبك، لكن حسابك ينمو. وإذا حابب تتأكد من خطتك لنهاية السنة، راجع قائمة المراجعة المالية لنهاية السنة.
متى لا يكون السداد المبكر الأفضل؟
- لو الرسوم المطلوبة تلغي التوفير.
- لو احتياطك ضعيف أو غير موجود.
- لو عندك دين أعلى كلفة أولى بالسداد.
- لو المبلغ مخصص لهدف قريب وثابت التاريخ.
- لو دخلك غير مستقر وتحتاج سيولة.
في هالحالات، الأحسن تأجيل القرار أو سداد جزء فقط.
مثال كامل بخطوات
لنفترض شخص جاءته مكافأة نهاية السنة. يبدأ بأن يكتب مصاريفه الأساسية الشهرية، ثم يضرب في عدد الأشهر اللي يريد يغطيها كاحتياط. يطرح الاحتياط من المبلغ المتاح. الباقي يقسمه: جزء لبطاقة عليها كلفة عالية، وجزء دفعة جزئية على القرض بعد ما يتأكد من الشروط. وبعد ما يخلص يكتب في ميزانيته: القسط اللي انفك يروح للادخار. بهالترتيب صار عنده خطة بدل ما صرف المكافأة بشكل عفوي.
كيف تتابع تقدمك؟
اكتب رصيد القرض اليوم، وتاريخ آخر قسط، وكل ما دفعت مبلغ إضافي سجله. بعد ثلاثة أشهر قارن: هل قلّت المدة؟ هل ارتحت من الضغط؟ المتابعة الصغيرة تحفز أكثر من أي رقم كبير، وتساعدك تعرف هل تزيد الدفعة أو تثبتها.
أخطاء شائعة
- السداد قبل معرفة الرسوم أو طريقة احتساب المبلغ المتبقي.
- استخدام كل الفائض في السداد وترك الحساب فاضي.
- سداد ديون صغيرة الكلفة وترك ديون أغلى.
- الاقتراض من جهة ثانية لإكمال مبلغ السداد.
- نسيان طلب المخالصة بعد إنهاء الدين.
خلاصة
السداد المبكر قرار حسابات وهدوء. اسأل، اكتب، رتب، وخل احتياطك محمي. وإذا حسيت إن الأرقام معقدة، خذ وقتك واطلب شرح مكتوب من الجهة. هذا المحتوى تثقيفي عام وليس استشارة مالية.
أسئلة شائعة
هل أسدد القرض الشخصي قبل موعده؟
يعتمد على شروط عقدك وكلفة ديونك الأخرى واحتياطك. اسأل جهتك عن الرسوم وتأكد إن السداد ما يستنزف صندوق الطوارئ.
وش أسأل البنك عن السداد المبكر؟
اسأل عن الرسوم، وهل يتم خصم جزء من الأعباء، ومبلغ التسوية الكامل وصلاحيته، وهل الدفعة تقلل المدة أو القسط، واطلب الإجابة مكتوبة.
أسدد دفعة وحدة أو دفعات صغيرة؟
الدفعة الكبيرة تنهي أو تخفض الدين بوضوح، والدفعات الصغيرة تحفظ سيولتك. تقدر تجمع بينهما حسب وضعك.
أسدد القرض أو أبني صندوق الطوارئ أول؟
ابدأ باحتياط أساسي يغطي مصاريفك عدة أشهر، ثم وجه الفائض للسداد المبكر.
وش أسوي بالقسط بعد ما أخلص؟
حوله مباشرة لهدف ادخار أو صندوق طوارئ، بحيث تحافظ على نفس الالتزام وتبني فيه مبلغ بدل ما يختفي.
خلّ نهاية السنة تخدم خطتك
أَولى تساعدك تشوف أثر القسط المنتهي على شهرك، وتذكرك تحوله لهدف قبل لا يتبخر.
احجز مكانك في الطابورأدلة لها علاقة
طريقتين مجربتين لسداد الديون: وحدة تعطيك انتصارات سريعة، ووحدة توفر أكثر.
5 دقائق قراءةالديون والأقساطسداد البطاقة الائتمانية بسرعة: خطة خطوة بخطوةخطة تبدأ بإيقاف الاستخدام الجديد، وتنتهي بسداد كامل في وقت محدد.
5 دقائق قراءةالادخارصندوق الطوارئ: كم تحتاج وكيف تبنيهاحسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالميزانيةقائمة مراجعة مالية نهاية السنة: 10 خطوات تسكّر فيها سنتكعشر خطوات بسيطة تراجع فيها سنتك المالية قبل ما تبدأ الجديدة.
5 دقائق قراءةالديون والأقساطقرض شخصي ولا ادخار؟ كيف تقرر بهدوءتحتاج مبلغ كبير؟ قبل ما توقّع، قارن تكلفة الانتظار بتكلفة القرض.
5 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.