الادخار للدفعة الأولى لبيت: خطة تبدأ فيها اليوم
شراء بيت أكبر قرار مالي عند أغلب الناس، والدفعة الأولى هي أول عقبة. كثير يقول «ما أقدر أجمع كل هالمبلغ»، لكن لما تقسمه على أشهر وتحميه من الصرف، يصير هدف قابل. ومع قرب نهاية السنة ومراجعة الأهداف، هذا وقت مناسب تحدد رقمك وتبدأ. خلني أمشي معك خطوة خطوة، وأوضح من الحين إن شروط التمويل والدعم تسألها من الجهات المختصة مباشرة.
باختصار
- حدد هدفك بالتقريب: سعر البيت، والدفعة المتوقعة، والرسوم المصاحبة.
- قسّم الهدف على أشهر، وحوّل المبلغ تلقائي أول الشهر لحساب مخصص.
- لا تفرغ صندوق الطوارئ عشان الدفعة، ولا تأخذ الدفعة من قرض.
- اسأل الجهات المختصة عن شروط الدفعة الأولى والتمويل قبل ما تثبت رقمك.
محتوى الدليل
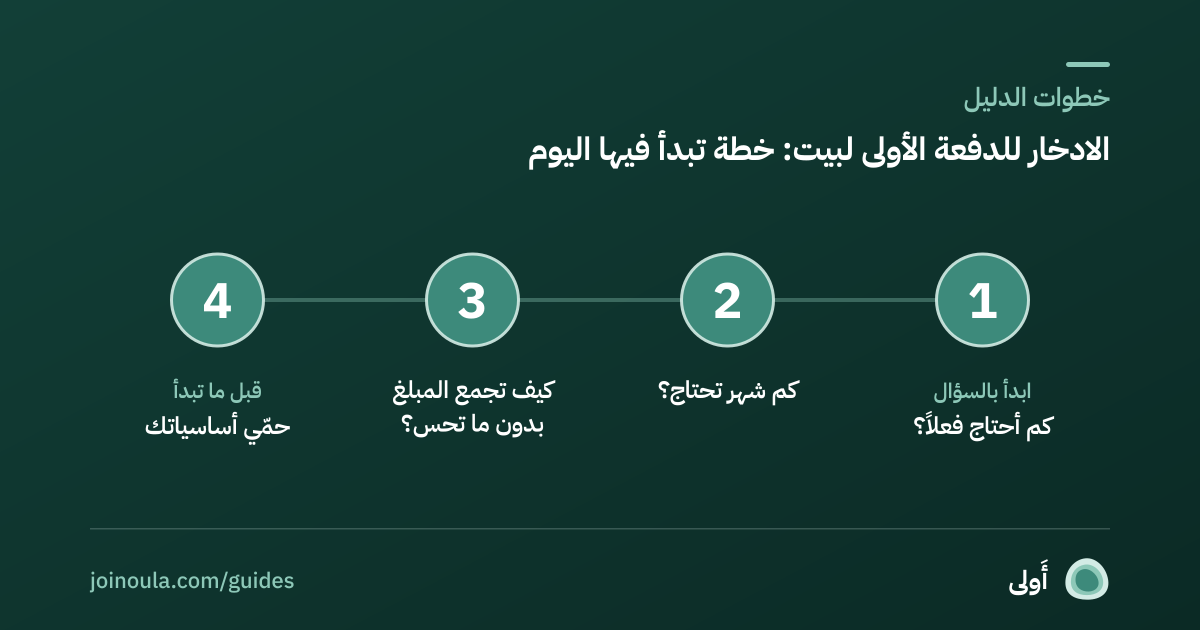
ابدأ بالسؤال: كم أحتاج فعلاً؟
قبل ما تبدأ تدخر، لازم تعرف الرقم اللي تدخر له. وهنا يخطئ كثير من الناس لأنهم يحسبون الدفعة فقط. الصورة الكاملة فيها:
- الدفعة الأولى: نسبة من سعر البيت، وتختلف حسب الجهة الممولة ونوع البيت. اسأل الجهة مباشرة عن الشروط الحالية، وما تعتمد على كلام الناس.
- الرسوم المصاحبة: رسوم الإجراءات والتقييم والتسجيل والوساطة وغيرها. اسأل عن كل رسم بالتفصيل.
- التجهيز والانتقال: فرش وصيانة ونقل، وكلها تتجمع.
- احتياطي بعد الشراء: لأن أول سنة بعد البيت فيها مفاجآت.
لاحظ إن الهدف الكلي أكبر من الدفعة وحدها. وهذا ما يخلي ناس تفاجئهم التكاليف بعد التوقيع.
كم شهر تحتاج؟
بعد ما تحدد الرقم، قسّمه على عدد الأشهر اللي تبغى توصل فيها. جرّب في الحاسبة تحت: غيّر المدة أو المبلغ الشهري، وشوف التوازن بين الاثنين. إذا طلع المبلغ الشهري يضغطك، مدد المدة بدل ما تسحب من الأساسيات.
اكتب هدفك الكلي وكم معك، وجرّب تغيّر الأشهر أو المبلغ الشهري.
وللمقارنة، حاسبة الادخار والهدف تعطيك نفس الفكرة بتفصيل أكثر.
كيف تجمع المبلغ بدون ما تحس؟
حوّل تلقائي أول ما ينزل الراتب
أنجح طريقة هي ألا تعتمد على الإرادة. حوّل مبلغ ثابت يوم الراتب لحساب مخصص للبيت قبل ما تصرف. اقرأ الادخار التلقائي.
افصل الحساب
حساب منفصل باسم «بيتي» يخليك تشوف التقدم وتبعد عن الصرف. وكل ما زاد الحاجز بينك وبين الحساب، قلّ سحب الفلوس.
اجعل أي زيادة تروح للهدف
علاوة، أو مكافأة، أو انتهاء قسط: خصص نسبة منها للدفعة. كل ريال يدخل الحساب قبل ما يتعود عليه الصرف.
قلل بند كبير واحد
بدل ما تقطع كل المتعة، اختر بند واحد كبير تقدر تخفضه: إيجار عند التجديد، أو قسط ينتهي، أو سيارة تحتاج تعيد النظر فيها. انظر كم تكلفك السيارة فعلاً بالشهر.
قبل ما تبدأ: حمّي أساسياتك
- لا تمس صندوق الطوارئ. الدفعة هدف، والطوارئ حماية. إذا سحبت من الطوارئ للبيت، أي مفاجأة بعدها تدخلك في دين. اقرأ صندوق الطوارئ.
- لا تقترض الدفعة. إذا جبت الدفعة من قرض، تدخل بيتك وعليك التزامين. فكر قبل ما تقرر، وراجع قرض شخصي ولا ادخار.
- راجع التزاماتك الحالية. أقساطك تأثر على قدرتك على التمويل، فسددها تدريجياً قبل التقديم قدر الإمكان.
اسأل الجهات المختصة
شروط الدفعة الأولى وأنواع التمويل وبرامج الدعم تتغير، وتختلف حسب وضعك. فلا تعتمد على رقم قديم أو كلام صديق. راجع الجهة الممولة ووزارة الإسكان والجهات الرسمية مباشرة، واسأل عن شروط الأهلية والرسوم والمدة. وإذا كان التمويل يتضمن عقود، استشر جهة شرعية.
جدول زمني بسيط
- هذا الشهر: حدد الرقم الكلي والمدة، وافتح الحساب المخصص.
- الشهر القادم: فعّل التحويل التلقائي.
- كل ثلاثة أشهر: راجع التقدم وعدل المبلغ.
- قبل التقديم بستة أشهر تقريباً: سدد الالتزامات اللي تقدر عليها واسأل الجهة عن الوثائق.
وتذكر أهداف السنة الجديدة فيها طريقة تكتب بها هدفك بوضوح.
أخطاء شائعة في الادخار للبيت
- الانتظار لين تتحسن الظروف: كل شهر تأخير يطول الطريق. ابدأ بمبلغ صغير وارفعه.
- حساب الدفعة فقط: تنسى الرسوم والتجهيز والاحتياطي فتتفاجأ بعد التوقيع.
- الاعتماد على رقم قديم: الأسعار والشروط تتغير، فحدّث حسبتك كل فترة.
- وضع الدفعة في مكان تسحب منه بسهولة: فصل الحساب يحميك من نفسك.
- تجاهل الحياة: هدف طويل يحتاج متنفس صغير في الميزانية، وإلا ينقطع التزامك بعد أشهر.
وإذا كنت متزوج أو تخطط للزواج؟
لو الهدف مشترك مع زوجتك أو زوجك، اتفقوا على المبلغ الشهري من كل طرف، وعلى الحساب، وعلى متى تراجعون التقدم. الوضوح من البداية يحميكم من سوء الفهم لاحقاً. واقرأوا الادخار للزواج لو لسا في مرحلة التجهيز، وحطوا الأولويات بالترتيب بدل ما تتزاحم الأهداف.
كيف تحافظ على الحماس لسنوات؟
الادخار الطويل يتعب نفسياً لو ما شفت تقدم. قسّم الهدف الكبير إلى محطات صغيرة: ربع المبلغ، نصفه، ثلاثة أرباعه. ومع كل محطة سجل التاريخ وكافئ نفسك بشيء بسيط مخطط له داخل الميزانية. وكل ما تغيرت ظروفك (نقل وظيفة، زيادة راتب، ولادة) راجع الخطة وعدّلها بدل ما تتخلى عنها. الخطة المرنة تعيش، والخطة الجامدة تنكسر. وخذ دقيقة كل شهر تشوف رصيد الحساب المخصص، لأن رؤية الرقم يكبر هي أفضل دافع.
أسئلة تسألها نفسك كل ربع سنة
هل المبلغ الشهري المحول للهدف ما زال مناسب؟ هل تغير سعر البيت اللي أستهدفه أو شروط الدفعة؟ هل في بند صرف جديد دخل حياتي وأحتاج أراجعه؟ هل صندوق الطوارئ سليم؟ المراجعة القصيرة هذي تحميك من المفاجآت، وتخليك تعدل الخطة بدل ما تكتشف بعد سنة إنك بعيد عن الهدف.
الخلاصة
الدفعة الأولى مو رقم مخيف إذا قسمته وحميته. حدد الهدف الكلي، قسمه على أشهر، حوّل تلقائي، لا تمس الطوارئ، واسأل الجهات الرسمية عن الشروط. كل شهر تلتزم فيه يقربك خطوة.
أسئلة شائعة
كم الدفعة الأولى لشراء بيت؟
تختلف حسب الجهة الممولة ونوع البيت ووضعك. اسأل الجهة مباشرة عن الشروط الحالية، وأضف عليها الرسوم والتجهيز والاحتياطي.
كيف أدخر لشراء بيت بسرعة؟
حوّل مبلغ ثابت تلقائي أول الراتب لحساب منفصل، ووجّه أي علاوة أو انتهاء قسط للهدف، وخفف بند كبير واحد.
هل آخذ الدفعة من قرض؟
الأفضل لا، لأنك تدخل البيت بالتزامين. فكر في مدة أطول للادخار قبل ما تقترض.
هل أسحب من صندوق الطوارئ للبيت؟
لا. صندوق الطوارئ حماية منفصلة، وبدونه أي مفاجأة بعد الشراء تدخلك في دين.
وين أسأل عن شروط التمويل والدعم؟
عند الجهة الممولة والجهات الرسمية المختصة بالإسكان مباشرة، لأن الشروط تتغير. ولأي عقد استشر جهة شرعية.
حوّل حلم البيت لخطوات شهرية
أَولى تساعدك تحدد هدف الدفعة وتتابع كم جمعت كل شهر، عشان يصير بيتك خطة ماشية مو حلم مؤجل.
احجز مكانك في الطابورأدلة لها علاقة
اجمع تكاليف زواجك في قائمة واحدة، واعرف كم تحتاج تدخر كل شهر.
5 دقائق قراءةالادخارصندوق الطوارئ: كم تحتاج وكيف تبنيهاحسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالادخارالادخار التلقائي: حوّل قبل لا تصرفخل الادخار يصير أول بند ينزل بعد الراتب، بدل ما يكون اللي يتبقى آخر الشهر.
6 دقائق قراءةالديون والأقساطقرض شخصي ولا ادخار؟ كيف تقرر بهدوءتحتاج مبلغ كبير؟ قبل ما توقّع، قارن تكلفة الانتظار بتكلفة القرض.
5 دقائق قراءةالادخارأهداف مالية للسنة الجديدة: ثلاثة أهداف واقعيةثلاثة أهداف واضحة بمبالغ شهرية محسوبة، بدل قائمة طموحة تنسى بعد أسبوعين.
5 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.