تحويل الفلوس للأهل بالخارج: كيف تقلل التكلفة بدون ما تقصّر
كثير من الناس في المملكة يحولون جزء من راتبهم لأهلهم كل شهر، وهذا التزام عزيز على القلب. لكن فيه مبلغ يضيع بصمت بين الرسوم وسعر الصرف وطريقة التحويل. هالدليل يعلمك كيف تقارن بين الطرق، وكيف تخلي التحويل بند ثابت يريحك ويريح أهلك.
باختصار
- قارن المبلغ اللي يوصل فعلياً للمستلم، مو الرسوم المعلنة فقط.
- سعر الصرف جزء من التكلفة حتى لو الرسوم تبان صفر.
- حدد مبلغ تحويل ثابت يدخل في ميزانيتك الشهرية.
- احذر الوسطاء غير المرخصين والعروض اللي تبان أحسن من الطبيعي.
محتوى الدليل
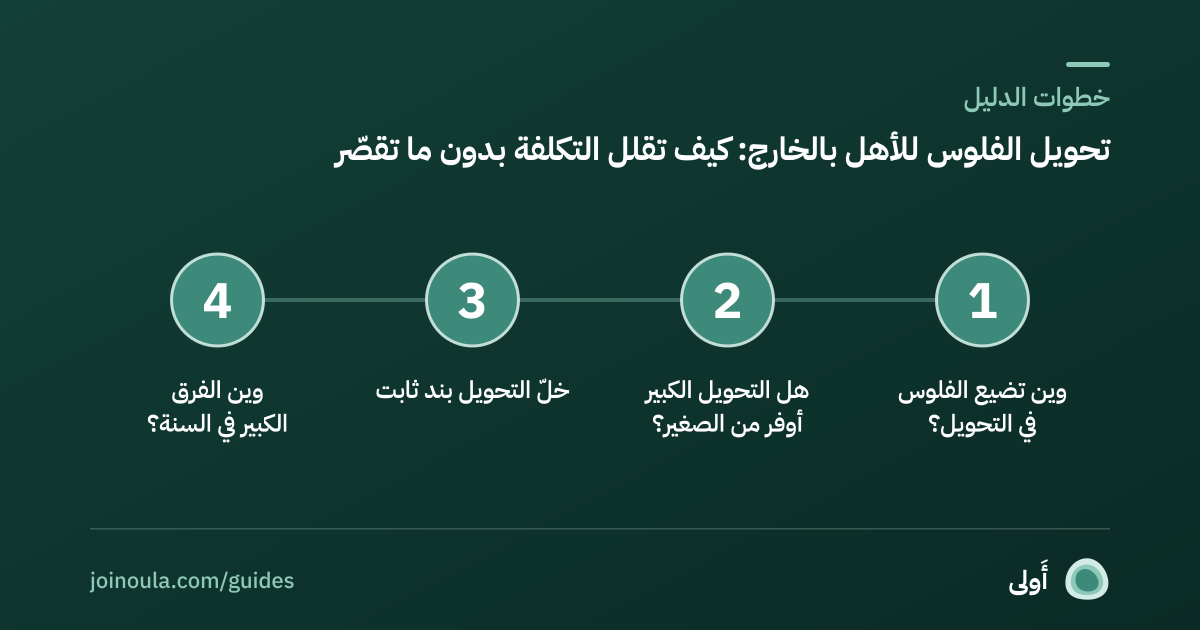
- وين تضيع الفلوس في التحويل؟
- قارن بين الطرق بهالأسئلة
- هل التحويل الكبير أوفر من الصغير؟
- خلّ التحويل بند ثابت
- وين الفرق الكبير في السنة؟
- احذر هالأشياء
- كيف تحمي نفسك من الضغط العائلي؟
- متى أراجع طريقتي؟
- كيف توزع بين التحويل لأهلك وادخارك؟
- تحويل مبلغ كبير أو مناسبة
- أسئلة تسألها لنفسك قبل كل تحويل
- خطة بسيطة للتنظيم
- أسئلة شائعة
وين تضيع الفلوس في التحويل؟
عادة التكلفة فيها جزءان: رسوم التحويل نفسها، وفرق سعر الصرف بين السعر اللي تعطيك إياه الجهة والسعر المتداول. بعض الجهات تعلن رسوم قليلة جداً لكنها تعوضها في سعر الصرف. لذلك المقارنة الصحيحة تكون على سؤال واحد: كم بيوصل بالضبط لأهلي بعملتهم؟
قارن بين الطرق بهالأسئلة
- كم يوصل المستلم بعملته بعد الرسوم وسعر الصرف؟
- كم يستغرق التحويل: ساعات أو أيام؟
- هل فيه حد أدنى أو أعلى للمبلغ؟
- هل الجهة مرخصة ومعروفة، وهل تعطيك إيصال رسمي؟
- هل المستلم يحتاج يروح فرع، أو يوصله المبلغ لحسابه مباشرة؟
هل التحويل الكبير أوفر من الصغير؟
أحياناً، لأن بعض الجهات تأخذ رسوماً ثابتة على كل عملية. لو كنت تحول مبلغ صغير كل أسبوع، ممكن تدفع الرسوم الثابتة أكثر من مرة. جرب تجمع التحويل في عملية وحدة كل شهر إذا كانت ظروف أهلك تسمح، وتأكد من الحدود وشروط الجهة.
خلّ التحويل بند ثابت
أكثر شيء يتعب هو التحويل العشوائي «على حسب الطلب». كل مرة يطلب أهلك، تدفع من الاحتياط. الأفضل تحدد مبلغ شهري ثابت يدخل في ميزانيتك مثل الإيجار، وتتفق مع أهلك على موعده.
اكتب تحويلاتك المعتادة بالشهر. المبالغ مثال توضيحي.
وين الفرق الكبير في السنة؟
فرق صغير في سعر الصرف يتحول لمبلغ محسوس على سنة كاملة. مثال: لو تحول مبلغاً شهرياً ثابتاً وكان الفرق قليل في كل مرة، فمجموعه في 12 شهراً يصير مبلغ يشتري شيء مفيد لأهلك أو يدخل في ادخارك. فلا تستهين بالمقارنة، خصوصاً إذا كان التحويل جزءاً كبيراً من راتبك.
احذر هالأشياء
- عروض «بدون رسوم» لازم تفحص سعر الصرف فيها.
- لا تعطي رمز التحقق أو بيانات حسابك لأي أحد، حتى لو قال إنه من خدمة التحويل. اقرأ رمز التحقق.
- احتفظ بإيصال كل عملية لفترة، يفيدك إذا صار خلاف.
كيف تحمي نفسك من الضغط العائلي؟
التحويل عاطفي، وأحياناً يجي الطلب مفاجئ. حدد من البداية مبلغك الثابت، واتفق مع أهلك على شيء للطوارئ الحقيقية، واشرح لهم إنك تخطط عشان تستمر في الدعم، مو لأنك تقصّر. وخلّ لنفسك جزء ثابت من الراتب للادخار، زي ما يوضح كيف تدخر من راتبك.
متى أراجع طريقتي؟
قبل المواسم اللي ترتفع فيها التحويلات، مثل الأعياد وبداية الدراسة وقبل إجازتك السنوية. راجع الأسعار قبلها بأسبوعين، وجهز المبلغ مسبقاً بدل ما تحول بالاستعجال.
كيف توزع بين التحويل لأهلك وادخارك؟
كثير من الموظفين يحولون أول ما ينزل الراتب، وبعدها يشوفون وش يتبقى لهم. جرب العكس شوي: خصص أولاً مبلغ التحويل الثابت، ثم مبلغ ادخار صغير حتى لو 5% من الراتب، ثم الباقي للشهر. الادخار الصغير المنتظم يصنع الفرق بعد سنة، ويوفر لك راحة لو احتجت تحول مبلغ طارئ بدون ما تقترض.
تحويل مبلغ كبير أو مناسبة
عند التحويل لمناسبة كبيرة مثل زواج أو علاج أو بناء، خطط قبلها بوقت. قسم المبلغ على شهور، وراقب سعر الصرف بدون ما تحاول تتوقع الأفضل، لأن التوقيت صعب على الجميع. الأهم تحجز لنفسك مبلغ كافي وتتجنب الاقتراض السريع. وإذا اضطررت، اقرأ قرض شخصي ولا ادخار.
أسئلة تسألها لنفسك قبل كل تحويل
- هل المبلغ ضمن الحد الشهري اللي حددته؟
- هل قارنت بين طريقتين على الأقل اليوم؟
- هل أعرف المبلغ اللي بيوصل بالضبط؟
- هل احتفظت بالإيصال؟
خطة بسيطة للتنظيم
اكتب في ورقة: مبلغ التحويل الشهري، موعده، والجهة المختارة، وسعر الوصول المتوقع. بعد ثلاثة شهور راجع: هل المبلغ كافي لأهلك؟ هل الطريقة ما زالت الأفضل؟ هل فيه فرصة ترفع الادخار؟ المراجعة الدورية تحميك من الاستمرار في عادة مكلفة بدون ما تنتبه. وإذا تغير دخلك، عدل المبلغ بشفافية مع أهلك بدل ما تتأخر عليهم.
أسئلة شائعة
أسئلة شائعة
كيف أعرف أرخص طريقة لتحويل الفلوس؟
قارن المبلغ الواصل فعلياً للمستلم بعملته بعد الرسوم وسعر الصرف، بنفس اليوم، بين الطرق المتاحة لك.
هل التحويل بدون رسوم أرخص دايماً؟
مو دايماً، لأن الجهة ممكن تعوض في سعر الصرف. قارن الرقم النهائي الواصل.
كم مرة أحول بالشهر؟
يعتمد على الرسوم والحدود وظروف أهلك. إذا كانت الرسوم ثابتة على كل عملية، فتجميع التحويلات في عملية أقل يوفر عليك.
هل أتعامل مع شخص يحول لي بطريقة غير رسمية؟
لا ننصح. الطرق الرسمية تعطيك إيصال وحماية، وغيرها يعرضك لخسارة المبلغ بدون رجعة.
كيف أدخر وأنا أحول جزء كبير من راتبي؟
اعتبر التحويل بند ثابت أولاً، ثم حوّل مبلغ ادخار صغير لنفسك مباشرة بعده. الانتظام أهم من المبلغ.
حوّل لأهلك وانت مرتاح
أَولى تساعدك تثبت مبلغ التحويل في ميزانيتك، وتبني جنبه ادخار صغير يحميك من مفاجآت آخر الشهر.
احجز مكانك في الطابورأدلة لها علاقة
الخطة الأساسية: كيف تخلي الادخار يصير قبل الصرف، مو اللي يتبقى آخر الشهر.
5 دقائق قراءةالميزانيةتتبع مصاريفك بدون تطبيقات معقدة: طريقة 14 يومأسبوعين من التسجيل البسيط يكشفون لك وين تروح فلوسك فعلاً.
5 دقائق قراءةحماية فلوسكرمز التحقق: ليش ما تعطيه لأحد أبداًرمز التحقق مفتاح حسابك. تعرف على أساليب الاحتيال، وإعدادات تحميك من الحين.
5 دقائق قراءةالادخارصندوق الطوارئ: كم تحتاج وكيف تبنيهاحسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.