مكافأة نهاية السنة: وش أسوي فيها؟
آخر السنة تجي المكافآت والبدلات وأحياناً مبلغ إضافي من شغل جانبي، والمفروض تفرح فيه. لكن المبلغ الإضافي له خاصية غريبة: يذوب أسرع من الراتب، لأنه «زيادة» وما دخل في الميزانية. ومع قرب الشتاء وعروض الجمعة البيضاء ونهاية السنة، الإغراء كبير. خلني أعطيك خطة بسيطة توزع فيها المبلغ في دقائق، قبل ما تقرر تحت ضغط العروض.
باختصار
- المبلغ الإضافي يذوب بسرعة إذا ما اتخذت قرار قبل ما يوصل.
- قسّمه على ثلاثة: التزام قديم أو دين، ادخار لهدف، وحصة صغيرة للمتعة.
- ابدأ بالتزام يضغطك أكثر، وبعدها اختار هدف واضح للادخار.
- القرار الأهم: خذ أول 48 ساعة للتفكير قبل أي شراء كبير.
محتوى الدليل
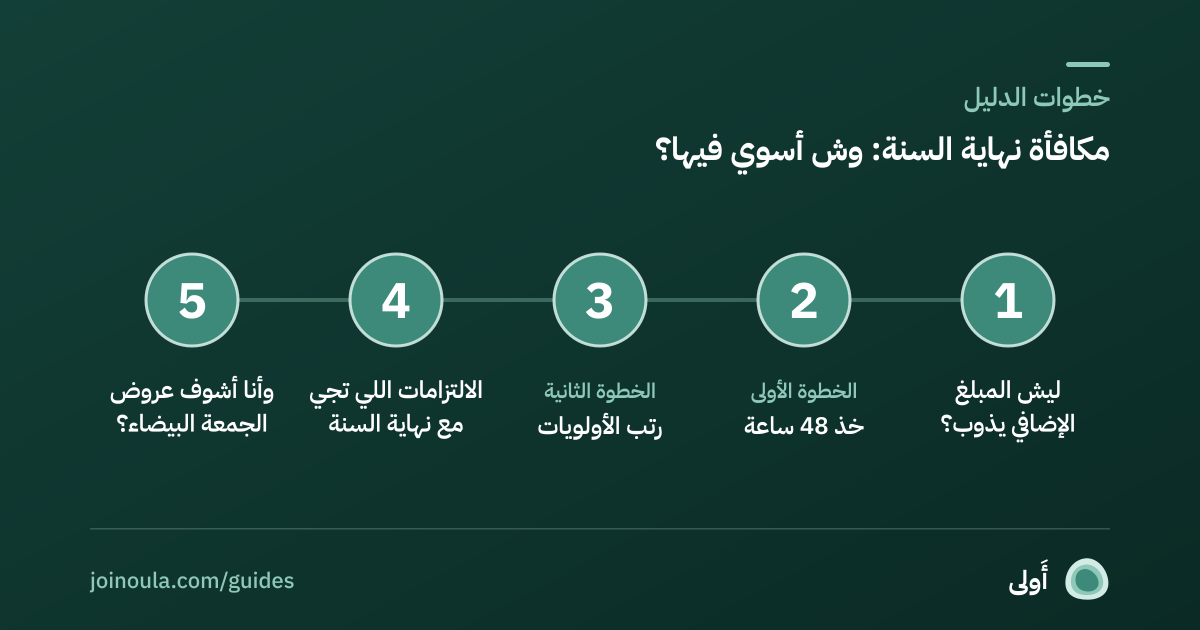
- ليش المبلغ الإضافي يذوب؟
- الخطوة الأولى: خذ 48 ساعة
- الخطوة الثانية: رتب الأولويات
- الالتزامات اللي تجي مع نهاية السنة
- وأنا أشوف عروض الجمعة البيضاء؟
- كيف تتأكد إنك سويت الخطة؟
- أخطاء شائعة
- متى أنتظر قبل ما أصرف؟
- لو عندك أكثر من هدف
- كيف تشرح الخطة لأهلك؟
- لو المبلغ صغير أو متأخر
- أسئلة تسألها لنفسك قبل أي شراء من المبلغ
- تذكير أخير قبل ما تنفذ الخطة
- الخلاصة
ليش المبلغ الإضافي يذوب؟
لأننا نعتبره «فلوس زيادة» وما نحسبه ضمن الميزانية. فيصير الصرف عليه أسهل من الراتب. وفوق هذا، آخر السنة فيه عروض ومناسبات وسفرات، فيتجمع الإغراء مع المبلغ. وعشان كذا خطة توزيع المكافأة تتحدد قبل ما يوصل المبلغ أو في اليوم الأول، مو بعد أسبوعين.
الخطوة الأولى: خذ 48 ساعة
اول ما ينزل المبلغ، ما تشتري شيء كبير ولا تعلن لأحد. خذ يومين تفكر هادي. هذي الفترة ترفع عنك حماس اللحظة وتخليك تشوف الصورة. وهذا ينفع بالذات مع العروض اللي تضغط بحجة «آخر يوم».
الخطوة الثانية: رتب الأولويات
1. التزام يضغطك
لو عليك دين أو قسط، اسأل: وش أكثر شيء يضغطني؟ بطاقة ائتمانية بتكلفة مرتفعة أو قسط ثقيل. ممكن تدفع جزء كبير منه من المكافأة. شوف خطة السداد المبكر للقرض وراجع الشروط والرسوم قبل لا تقرر، لأن بعض العقود فيها رسوم على السداد المبكر.
2. صندوق الطوارئ
لو ما عندك احتياطي، هذا وقته. حتى مبلغ صغير يحميك من الاستلاف. اقرأ صندوق الطوارئ: كم أحتاج؟ ولو عليك أقساط.
3. هدف قريب واضح
اختار هدف واحد بمبلغ ومدة، مثل دفعة أولى أو سيارة أو سفرة. المكافأة تقرب الهدف بشكل ملموس. الادخار للدفعة الأولى لبيت والادخار لشراء سيارة أمثلة على أهداف تتأثر بدفعة كبيرة.
4. حصة صغيرة لك
ليش لا؟ المكافأة مكافأة. خصص نسبة صغيرة تستمتع فيها بدون ذنب: عشاء، أو هدية لنفسك، أو شيء ناقصك فعلاً. وإذا حددتها مقدماً، ما تتجاوزها.
الالتزامات اللي تجي مع نهاية السنة
قبل ما توزع، تأكد إن ما عليك التزام سنوي قريب: تجديد تأمين، استمارة، رسوم مدارس، اشتراكات سنوية. لو في، احجز له أول. المصاريف السنوية المنسية تساعدك تجمعها كلها.
وأنا أشوف عروض الجمعة البيضاء؟
المكافأة تخلق إحساس إنك «قادر». هنا الفخ. حدد قبل العروض كم تخصص للتسوق، واكتب قائمة بما تحتاجه فعلاً. التسوق في الجمعة البيضاء بدون ندم يعطيك قائمة جاهزة. وإذا ما كنت محتاج الغرض قبل العرض، فغالباً ما تحتاجه بعده.
كيف تتأكد إنك سويت الخطة؟
حوّل فعلاً: ادفع اللي قررت تدفعه، وحوّل الادخار لحساب منفصل. القرار اللي ما ينفذ يوم وصل المبلغ ممكن يضيع. واكتب في ملاحظة وين راح كل جزء، عشان تراجعه مع قائمة المراجعة المالية لنهاية السنة.
أخطاء شائعة
- رفع نمط المعيشة: تشتري شيء يزيد التزامك الشهري بسبب مبلغ مرة وحدة.
- سداد كل شيء مرة وحدة وترك الاحتياطي صفر: توازن بين الاثنين.
- الإعلان للجميع: كثير من الطلبات والسلف تجي بعد ما يعرفون.
- الشراء بحجة «ما تتكرر»: وبعدها تحتاجه تتكرر مصاريفه.
متى أنتظر قبل ما أصرف؟
أحياناً الأفضل تحط المبلغ في حساب منفصل وتنتظر أسبوعين لين يتضح وضعك: هل جاك التزام مفاجئ؟ هل قرب موسم يحتاج حصة؟ هذا الانتظار مو تأجيل للقرار، هو جزء من القرار. والمبلغ المجمّد ما يضيع، بل ينتظر وقته.
لو عندك أكثر من هدف
هذا طبيعي. رتب الأهداف بحسب الضغط والوقت: اللي فيه التزام قريب أو خطر على استقرارك يتقدم، واللي فيه حلم بعيد ياخذ نصيب ثابت وأقل. وما يلزم تعطي كل هدف نفس الحصة. المهم إن كل هدف يرتبط بمبلغ ومدة، عشان ما يبقى أمنية. وتقدر تراجع النسب كل ربع سنة لما تتغير ظروفك.
كيف تشرح الخطة لأهلك؟
لو المكافأة مبلغ تتشارك فيه مع زوج أو زوجة أو أهل، اجلس معهم قبل لا تصرف. اكتب التوزيع في ورقة وخل كل واحد يقول رأيه. ميزانية الزوجين فيها أفكار لحوار هادي حول الفلوس، وهالحوار يوفر عليكم خلافات كثيرة.
لو المبلغ صغير أو متأخر
مو لازم تكون المكافأة كبيرة عشان تنفع الخطة. حتى مبلغ صغير يستحق ثلاث خانات: جزء يخفف التزام، وجزء يروح للادخار، وجزء لك. والفكرة إنك تتعود على قرار واعٍ كل ما جاك دخل إضافي. وإذا تأخرت المكافأة أو قلّت عن توقعك، لا تبني عليها صرف مسبق. اعتبرها شيء يجي أو ما يجي، والميزانية الأساسية تمشي بدونها.
أسئلة تسألها لنفسك قبل أي شراء من المبلغ
- هل كنت أخطط لهذا الشراء قبل ما ينزل المبلغ؟
- هل أحتاجه بعد شهر، أو بس الحين أحس برغبة؟
- هل يضيف التزام شهري (صيانة، اشتراك، قسط) ما حسبته؟
- هل عندي بديل أرخص يعطيني نفس الفائدة؟
لو أجبت بتردد على أغلبها، أجل القرار أسبوع وشوف. غالباً الحماس يهدأ، والقرار يتضح.
تذكير أخير قبل ما تنفذ الخطة
اكتب القرار في سطر واحد: «من هالمكافأة، كذا للالتزام وكذا للهدف وكذا لي». هذا السطر يحميك من تغيير رأيك تحت ضغط عرض أو طلب من أحد، وتقدر ترجع له في أي لحظة تحس فيها بالتردد.
الخلاصة
المبلغ الإضافي فرصة تقرب فيها هدفك أو تخفف التزام. خذ يومين، قسّمه على أولويات واضحة، واحجز حصة صغيرة للمتعة، ونفذ التحويلات بنفس اليوم.
أسئلة شائعة
وش أسوي بمكافأة نهاية السنة؟
خذ 48 ساعة قبل أي شراء كبير، ثم وزعها بين التزام أو احتياطي يخفف الضغط، وهدف ادخار واضح، وحصة صغيرة لك.
هل أسدد دين أو أدخر؟
يعتمد على وضعك. إذا ما عندك احتياطي فابدأ بمبلغ طوارئ، وإذا عليك التزام مكلف فسداد جزء منه غالباً يخفف الضغط. راجع شروط السداد المبكر أول.
كم أخصص للمتعة؟
حصة صغيرة تحددها مقدماً تخليك تستمتع بدون ما تخرب الخطة.
كيف أمنع المكافأة من الذوبان؟
حدد توزيعها بسرعة ونفذ التحويلات في نفس اليوم، وحوّل الادخار لحساب منفصل.
هل أشتري من عروض الجمعة البيضاء بالمكافأة؟
فقط اللي كنت تحتاجه قبل العرض وضمن سقف محدد مسبقاً.
خلّ المبلغ الإضافي يقرب هدفك
أَولى تساعدك توجه أي مبلغ إضافي لهدفك قبل ما يروح في الصرف، وتشوف أثره على خطتك بوضوح.
احجز مكانك في الطابورأدلة لها علاقة
عشر خطوات بسيطة تراجع فيها سنتك المالية قبل ما تبدأ الجديدة.
5 دقائق قراءةالادخارأهداف مالية للسنة الجديدة: ثلاثة أهداف واقعيةثلاثة أهداف واضحة بمبالغ شهرية محسوبة، بدل قائمة طموحة تنسى بعد أسبوعين.
5 دقائق قراءةالادخارصندوق الطوارئ: كم تحتاج وكيف تبنيهاحسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالديون والأقساطسداد القرض الشخصي قبل موعده: خطة بخطوات واضحةقبل ما تسدد دفعة كبيرة: اسأل، احسب، ورتب أولوياتك مع صندوق الطوارئ.
5 دقائق قراءةالادخارالادخار للدفعة الأولى لبيت: خطة تبدأ فيها اليومحدد المبلغ المطلوب وقسمه على أشهر، واحمي الدفعة من الصرف عشان توصل لبيتك.
5 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.