المصاريف السنوية: كيف تجهز لها قبل ما تجيك
في مصاريف ما تطلع كل شهر، لكن لما تطلع تكون كبيرة: تجديد الاستمارة، التأمين، رسوم الدراسة، الصيانة، والمناسبات. المشكلة مو في حجمها، المشكلة إنها تفاجئنا. هالدليل يعلمك طريقة بسيطة تقسمها على أشهر السنة، فتصير مصروف شهري صغير بدل ضربة وحدة.
باختصار
- اكتب كل مصروف يجي مرة أو مرتين في السنة.
- اجمع المبلغ، واقسمه على 12، وحوّله شهرياً لحساب مخصص.
- لا تلمس الحساب إلا للمصروف اللي خصصته له.
- راجع القائمة مرة بالسنة، وعدّل المبالغ حسب الواقع.
محتوى الدليل
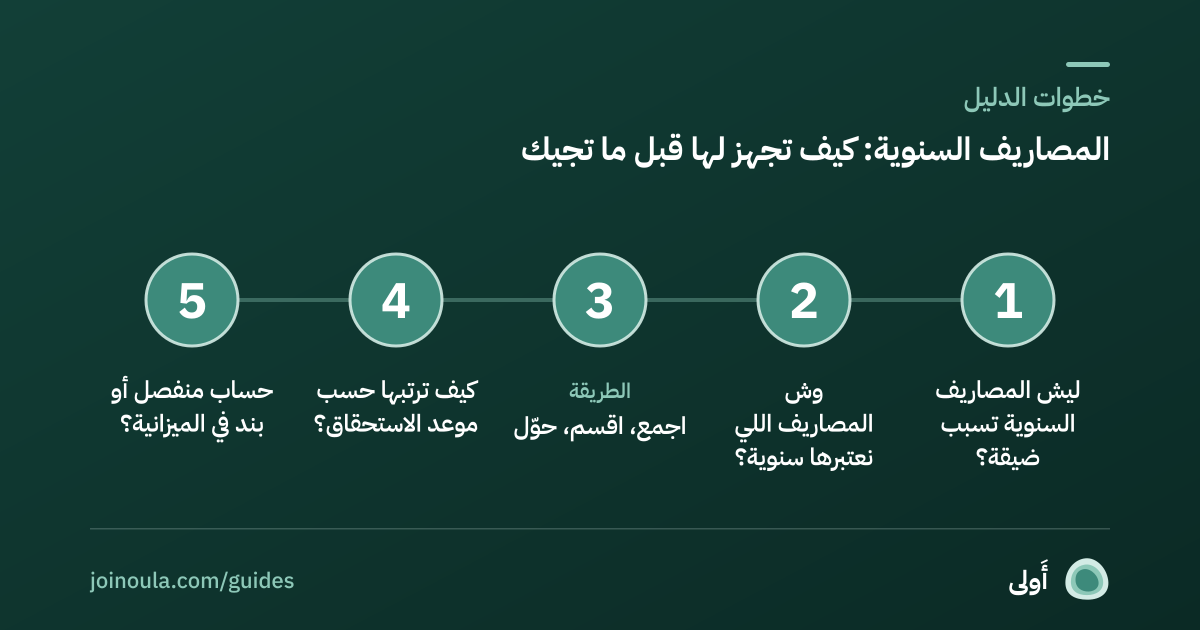
- ليش المصاريف السنوية تسبب ضيقة؟
- وش المصاريف اللي نعتبرها سنوية؟
- الطريقة: اجمع، اقسم، حوّل
- كيف ترتبها حسب موعد الاستحقاق؟
- حساب منفصل أو بند في الميزانية؟
- وش الفرق بينه وبين صندوق الطوارئ؟
- لو بدأت في منتصف السنة
- كيف تقلل المصاريف السنوية نفسها؟
- مثال على شهر عادي بعد ما تطبق الطريقة
- مثال على ترتيب القائمة حسب الأشهر
- كيف تتأكد إنك ملتزم؟
- إذا الراتب ما يسمح بكل البنود
- متى تعتبر الخطة ناجحة؟
ليش المصاريف السنوية تسبب ضيقة؟
لأنها ما تظهر في أرقام الشهر العادي. تحسب ميزانيتك على الإيجار والفواتير والأكل، وتطلع تقريباً متوازنة، وبعدين يجي شهر فيه الاستمارة والتأمين مع بعض، وتحس إن الراتب ما كفى. الحقيقة إن الميزانية كانت ناقصة من البداية، مو إنك صرفت زيادة.
وش المصاريف اللي نعتبرها سنوية؟
اكتب كل شي يجي بدورة أطول من شهر، ولو كان بسيط. أمثلة:
- تجديد استمارة السيارة والفحص الدوري.
- التأمين: سيارة، صحي، أو غيره.
- رسوم الدراسة والكتب والزي.
- صيانة السيارة الدورية وتغيير الإطارات.
- الاشتراكات السنوية والعضويات.
- الهدايا والمناسبات والأعياد.
- الصيانة السنوية للبيت وأجهزة التكييف.
- السفر والإجازة السنوية.
الطريقة: اجمع، اقسم، حوّل
- اكتب كل مصروف سنوي وقدّر مبلغه، وخذ الأرقام من فواتير السنة الماضية لو توفرت.
- اجمع المبالغ كلها واقسم المجموع على 12.
- هذا هو المبلغ الشهري اللي تحوله لحساب منفصل يوم نزول الراتب.
- لما يجي المصروف، ادفعه من هذا الحساب، لا من راتب الشهر.
- آخر السنة، راجع: هل كفى المبلغ؟ هل في بنود جديدة؟
اكتب المبلغ الشهري لكل بند (المبلغ السنوي ÷ 12). الأرقام مثال توضيحي.
كيف ترتبها حسب موعد الاستحقاق؟
رتب القائمة بحسب أقرب موعد. المصروف اللي يجي بعد شهرين ما راح تجمعه بنفس هدوء اللي يجي بعد عشرة أشهر. للبنود القريبة جداً، يمكن تحتاج تحول مبلغ أكبر هالشهر، وبعدين ترجع للمبلغ العادي.
حساب منفصل أو بند في الميزانية؟
لو تقدر تفتح حساب أو محفظة منفصلة وتسميها باسم واضح، فهذا أحسن، لأن الفلوس اللي ما تشوفها مع رصيدك اليومي ما تنصرف بالغلط. ولو ما تقدر، خل لها بند في ميزانيتك وراقب الرصيد. الأهم الانضباط، مو الشكل.
وش الفرق بينه وبين صندوق الطوارئ؟
صندوق الطوارئ لمفاجآت مثل فقدان الدخل أو إصلاح مفاجئ. أما المصاريف السنوية فمعروفة وقت مجيئها تقريباً. لو دمجتها مع الطوارئ، راح تحس إنك مستعد وأنت فعلياً صرفت الفلوس. فصل الاثنين يعطيك وضوح، وتقدر تقرأ أكثر في صندوق الطوارئ.
لو بدأت في منتصف السنة
ما يهم. اجمع المصاريف المتبقية فقط واقسم على الأشهر الباقية. المبلغ الشهري راح يكون أكبر في أول مرة، لكن السنة الجاية يستقر. وإن كان الراتب ضيق، رتب المصاريف حسب الأهمية وخذ الأساسي أولاً.
كيف تقلل المصاريف السنوية نفسها؟
- قارن بين خيارات التأمين قبل التجديد بوقت كافي.
- لا تؤجل الصيانة الصغيرة، لأنها تتحول لإصلاح أكبر.
- ألغ الاشتراكات اللي ما استخدمتها آخر ثلاثة أشهر، وتقدر تراجع الاشتراكات المنسية.
- خطط للهدايا والمناسبات قبل موعدها بدل ما تشتري بسرعة.
مثال على شهر عادي بعد ما تطبق الطريقة
تخيل إن راتبك نزل، وأول شي سويته إنك حولت مبلغ المصاريف السنوية للحساب المخصص. بعدها وزعت الباقي على الإيجار والفواتير والأكل. لما جاء موعد تجديد الاستمارة، دفعتها من الحساب المخصص بدون ما تحس بأي ضغط. الشهر كان عادي، والفرق إنك ما خسرت شي من ميزانيتك اليومية.
هذي الراحة هي الفكرة كلها: تحويل المفاجأة إلى عادة. ## أمثلة على بنود نسيناها كثير من الناس يتذكرون الاستمارة والتأمين، وينسون أشياء أصغر مثل تجديد الإقامة أو الوثائق للمقيمين، ورسوم الاشتراكات السنوية، وصيانة أجهزة المنزل، وكسوة المدرسة، والتبرعات المعتادة إن كانت من التزاماتك. اكتب كل بند يمر عليك حتى لو صغير، فالبنود الصغيرة مجتمعة تعطي رقم يستاهل.
مثال على ترتيب القائمة حسب الأشهر
قسّم السنة إلى أربعة أرباع، واكتب في كل ربع المصاريف المتوقعة. بعض الأشهر تكون ثقيلة بالمصاريف مثل بداية الدراسة وموسم الأعياد، وبعضها خفيفة. لما تشوف التوزيع، تعرف متى تحتاج الحساب يكون ممتلئ أكثر، وتقدر تدفع مبلغ أكبر قبل الأشهر الثقيلة.
كيف تتأكد إنك ملتزم؟
علّق الأمر على شي ثابت: يوم الراتب. ضع تحويل تلقائي لحساب المصاريف السنوية في نفس اليوم كل شهر، فما تحتاج تتذكر ولا تقرر. وراقب الرصيد كل ثلاثة أشهر: هل هو قريب من المتوقع؟ لو كان أقل، ارفع التحويل قليلاً، ولو أكثر، خفضه أو انقل الفائض لهدفك التالي.
إذا الراتب ما يسمح بكل البنود
ابدأ بالبنود الإلزامية مثل الاستمارة والتأمين، وأجّل البنود المرنة مثل السفر والهدايا الكبيرة. أي مبلغ تدخره بانتظام أحسن من ما تدخر شي، وبعد ما تتحسن ظروفك تضيف بقية البنود. المهم تبدأ بخطوة صغيرة وثابتة.
متى تعتبر الخطة ناجحة؟
تعرف إنها نجحت لما يجي مصروف سنوي وتدفعه من حسابه المخصص وأنت هادئ، وما تحتاج تعدّل ميزانية الشهر. ولو احتجت تعدل، فهذا عادي في أول سنة، لأنك تتعلم الأرقام الحقيقية. بعد سنة تصير القائمة ثابتة تقريباً وتتحدث بسهولة. ## أسئلة شائعة
أسئلة شائعة
كيف أحسب المبلغ الشهري للمصاريف السنوية؟
اجمع كل المصاريف السنوية المتوقعة، واقسم المجموع على 12. الناتج هو المبلغ اللي تحوله شهرياً.
وش لو ما عرفت مبلغ المصروف بالضبط؟
استخدم فواتير السنة الماضية كتقدير، وزد عليها قليلاً. وراجع الرقم لما يجي المصروف الفعلي.
هل لازم حساب منفصل؟
ليس لازم، لكنه يساعد. المهم ما تصرف الفلوس على غير غرضها.
هل المصاريف السنوية نفس صندوق الطوارئ؟
لا. الطوارئ لمفاجآت ما تتوقعها، والمصاريف السنوية لأمور تعرف إنها بتجي. اجعل لكل واحد حساب أو بند خاص.
وش أسوي لو جاء مصروف قبل ما أجمع كفاية؟
استخدم اللي جمعته، وكمّل الباقي من الشهر الحالي، وارفع المبلغ الشهري شوي للأشهر الجاية.
لا تخلي المصاريف السنوية تفاجئك
أَولى تساعدك تجمع التزاماتك السنوية في مكان واحد، وتنبهك قبل موعدها بوقت يكفي.
احجز مكانك في الطابورأدلة لها علاقة
احسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالميزانيةجدول ميزانية شهرية جاهز: انسخه وعبّيه بنفسكقالب جاهز لميزانية شهر كامل، مع مثال توضيحي تقارن فيه أرقامك.
5 دقائق قراءةالميزانيةتتبع مصاريفك بدون تطبيقات معقدة: طريقة 14 يومأسبوعين من التسجيل البسيط يكشفون لك وين تروح فلوسك فعلاً.
5 دقائق قراءةالتسوق الذكيالاشتراكات المنسية: كيف تكتشفها وتلغيهااشتراكات صغيرة تنسحب كل شهر بدون ما تحس. اكتشفها في 15 دقيقة واحسب التوفير.
5 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.