صندوق طوارئ باسمك: ليش كل امرأة تحتاجه وكيف تبنينه؟
هلا فيك. صندوق الطوارئ هو أهدأ قرار مالي تسوينه لنفسك: مبلغ جانبي باسمك، ما له علاقة بالأهداف ولا بالمشتريات، وظيفته إنك لو جاك طارئ ما تحتاجين تستلفين ولا تقطعين من حق أحد. ورأس السنة قريب والكل يكتب أهدافه، فخليه أول هدف على القائمة. هالدليل يخلي الموضوع بسيط: كم تحتاجين، من وين تبدأين، وين تحطينه ومتى تسحبين منه.
باختصار
- الصندوق باسمك أنتِ وفي حساب منفصل عن مصروف البيت والهدايا.
- ابدئي بمبلغ صغير ثابت كل شهر، وكبّريه مع الوقت.
- الهدف النهائي مصاريف عدة أشهر من الضروريات فقط، تحسبينها من ميزانيتك أنتِ.
- تسحبين منه للطارئ الحقيقي فقط، وترجعين تعبّينه.
محتوى الدليل
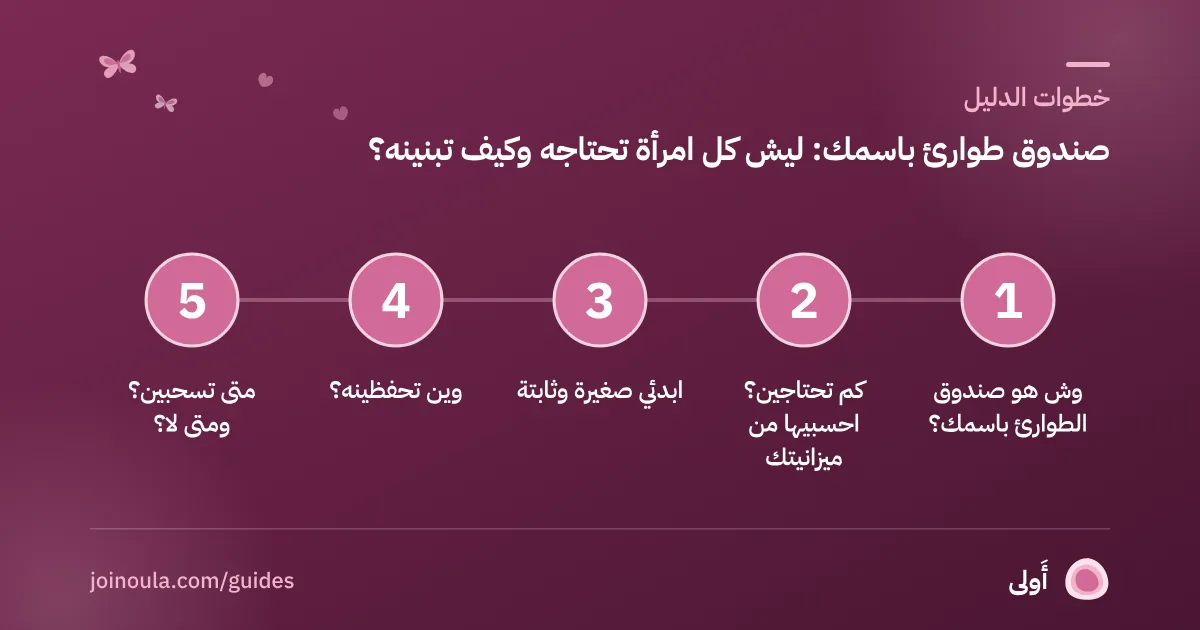
وش هو صندوق الطوارئ باسمك؟
هو مبلغ تحطينه جانب لوقت الحاجة: تعطل السيارة، فاتورة طبية، فترة بين وظيفتين، أو إصلاح مفاجئ في البيت. وكلمة «باسمك» مقصودة: حساب تديرينه أنتِ، تعرفين رصيده، وقرار السحب منه بيدك. هذا ما يعني إنك تبعدين عن أحد، يعني إن عندك أمان ما يتوقف على ظرف أحد ثاني. وللتفاصيل العامة لأي شخص، عندنا دليل صندوق الطوارئ: كم تحتاج وكيف تبنيه.
كم تحتاجين؟ احسبيها من ميزانيتك
القاعدة اللي يكررها الناس «ثلاثة إلى ستة أشهر مصاريف» قاعدة عامة وليست نظاماً رسمياً، فخليها نقطة بداية مو حكماً. الأدق إنك تحسبين على وضعك:
- اكتبي مصاريف الضروريات بالشهر: إيجار أو قسط بيت، فواتير، أكل، مواصلات، أقساط، تأمين، ومساهمتك في البيت لو عندك.
- استبعدي الكماليات: التسوق والمطاعم والاشتراكات المؤجلة، لأنها تنقطع وقت الطارئ.
- اضربي في عدد الأشهر اللي ترتاحين لها. لو دخلك ثابت وعندك دعم قريب، ممكن أقل. لو دخلك يتغير أو عندك مسؤوليات، ممكن أكثر.
الأرقام مثال توضيحي. اكتبي مبلغ هدفك أنتِ وكم عندك الحين.
ابدئي صغيرة وثابتة
الغلطة الشائعة إنك تنتظرين «الشهر اللي يفضل فيه مبلغ كبير». المبلغ ما يفضل، لازم تفصلينه. جربي هالتدرج:
- المرحلة الأولى: مبلغ يغطي أسبوع إلى أسبوعين من الضروريات. يحميك من أغلب الطوارئ الصغيرة.
- المرحلة الثانية: شهر كامل من الضروريات.
- المرحلة الثالثة: الهدف النهائي اللي حسبتيه.
والأسهل تجعلين التحويل تلقائي يوم نزول الراتب، قبل ما تصرفين. فكرة التحويل التلقائي موضحة في الادخار التلقائي. وإذا راتبك محدود، شوفي الادخار على راتب منخفض.
وين تحفظينه؟
اختاري مكان تتوفر فيه ثلاث أشياء: يتسحب منه بسرعة، ما تتغير قيمته فجأة، وما هو قدام عينك كل يوم. حساب ادخار منفصل باسمك يحقق هذا. لا تحطينه في شيء تتغير قيمته أو تتأخرين في سحبه، لأن وظيفته إنه موجود وقت الحاجة، مو إنه ينمو. وما نقدر نعطيك توصية بمنتج معين، لكن قارني شروط السحب والرسوم قبل ما تختارين.
متى تسحبين؟ ومتى لا؟
الطارئ له ثلاث علامات: ما كنتِ تتوقعينه، وما ينتظر، وضروري. استخدمي هالاختبار:
- سيارة تعطلت وأنتِ تحتاجينها للدوام: طارئ.
- عرض على حقيبة بتخلص اليوم: مو طارئ.
- رسوم سنوية معروفة مسبقاً مثل التأمين والاستمارة: مو طارئ، هذي لها صندوق ثاني. شوفي المصاريف السنوية المنسية.
وبعد ما تسحبين، سمّيها «إعادة تعبئة» وارجعي للتحويل الشهري لين يرجع الصندوق لمستواه.
لو عليك أقساط أو ديون
لا تنتظرين تخلصين كل شي عشان تبدين. مبلغ بسيط جانب يمنعك ترجعين للاستدانة مع كل طارئ. والدليل الخاص بهالحالة يرتب لك الأولويات: صندوق الطوارئ مع وجود ديون.
وش يضيّع الصندوق؟
- خلطه بحساب المصروف: يصير مصروف بدون ما تحسين.
- تسميته «لو صار شي»: سمّيه باسم واضح، وقرري مسبقاً وش يدخل فيه.
- السحب منه للسفر والتسوق: لو سحبتي لشيء مو طارئ، ارجعيه في أقرب راتب.
- الإقراض منه لأحد: لو صعب عليك الرفض، اقري كيف تقولين «لا» لطلبات الفلوس.
بداية السنة الجديدة
قبل نهاية السنة، افتحي حساب الصندوق وحددي التحويل الشهري للسنة الجاية. وإذا جاك مبلغ زيادة آخر السنة، فكري تحطين جزء منه في الصندوق قبل ما يروح في العروض. أهداف السنة الجديدة المالية فيها طريقة ترتيبها. ولو قدامك فترة تغيير كبيرة مثل ولادة، شوفي إجازة الأمومة والراتب.
أسئلة تريّحك قبل ما تبدين
- وش أقل مبلغ أبدأ فيه اليوم؟ اختاري رقم تقدرين تكررينه حتى في الشهر الضيق، وخلي الزيادة لما يتحسن الدخل.
- مين يعرف بالصندوق؟ القرار لك. بعض النساء يخبرن شخصاً يثقن فيه عشان لو احتجن مساعدة، وبعضهن يفضلن يبقى بينهن. المهم إن الوصول له بيدك.
- وش أسوي لو الصندوق اتبعثر؟ ما فيها لوم. ارجعي لأول مرحلة وابدئي من جديد بمبلغ صغير، لأن الصندوق يتبنى بالتكرار مو بالكمال.
- متى أراجعه؟ كل ثلاثة أشهر راجعي هل ضروريات الشهر تغيرت (إيجار جديد، قسط، طفل)، وعدلي الهدف على الرقم الجديد.
كذا يبقى الصندوق حي ويتغير مع حياتك، ما هو رقم تحطينه مرة وتنسينه.
مثال على أسبوع الشحن الأول
اختاري يوم نزول الراتب، وافتحي تطبيق البنك، وسوّي ثلاث أشياء في عشر دقائق: سمّي حساب الادخار «طوارئ»، فعّلي تحويلاً شهرياً ثابتاً، واكتبي في جوالك رقم الهدف وتاريخ مراجعته. بعدها ما تحتاجين تفكرين فيه، والصندوق يكبر وأنتِ مشغولة بحياتك. وإذا احتجتي دفعة إضافية، خلي أي مبلغ غير متوقع (مكافأة، استرجاع، بيع غرض ما تحتاجينه) يروح له قبل الصرف.
الخلاصة
صندوق الطوارئ مو رفاهية ولا حق متأخر، هو الخطوة اللي تخلي باقي قراراتك أهدى. ابدئي بمبلغ صغير ثابت، باسمك، في مكان منفصل، واسحبي منه للطارئ الحقيقي فقط.
أسئلة شائعة
كم يكفي صندوق الطوارئ للموظفة؟
ما فيه رقم واحد يناسب الكل. القاعدة الشائعة ثلاثة إلى ستة أشهر من الضروريات، بس الأدق تحسبينها من ميزانيتك: الضروريات الشهرية في عدد الأشهر اللي ترتاحين لها.
من وين أبدأ لو راتبي صغير؟
ابدئي بمبلغ ثابت صغير يوم نزول الراتب، حتى لو بسيط، والهدف الأول أسبوعين من الضروريات. الثبات أهم من حجم المبلغ.
هل لازم يكون الصندوق في حساب منفصل؟
نعم، يفضل. الفصل يمنع إنه يختلط بالمصروف ويخليك تشوفين رصيده بوضوح.
متى أسحب من صندوق الطوارئ؟
للشيء اللي ما توقعتيه وما ينتظر وضروري. العروض والسفر والمصاريف السنوية المعروفة لها خطط ثانية.
أدخر للصندوق ولا أسدد ديوني أول؟
ابدئي بمبلغ صغير جانب وسددي الدين بالتوازي، لأن غياب الاحتياطي يرجعك للاستدانة مع أول طارئ.
احتياطي باسمك يكبر بهدوء
أَولى تساعدك تحطين صندوق الطوارئ هدف واضح باسمك، وتنبهك لما يتأخر التحويل الشهري عشان تكملين من غير ضغط.
احجز مكانك في الطابورأدلة لها علاقة
احسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالراتبأول راتب للموظفة: خطة من 6 خطوات تبدئين بها صحخطة أول راتب للموظفة السعودية: الصافي، صندوق طوارئ باسمك، تقسيم يناسبك، وحدود للتسوق.
5 دقائق قراءةالادخارصندوق الطوارئ وأنت عليك أقساط: من وين تبدأ؟تسدد أقساط وتبغى تحوط للطوارئ؟ ابدأ صغير وامش بخطوات: لا تنتظر تخلص ديونك عشان تبدأ.
5 دقائق قراءةالادخارالادخار التلقائي: حوّل قبل لا تصرفخل الادخار يصير أول بند ينزل بعد الراتب، بدل ما يكون اللي يتبقى آخر الشهر.
6 دقائق قراءةالراتبإجازة الأمومة والراتب: خطة قبل الولادة وبعدهااعرفي مدة إجازة الوضع، وساعة الرضاعة، وخططي مصاريفك قبل الولادة وبعدها بدون مفاجآت.
5 دقائق قراءةالادخارالجمعية الشهرية مع الصديقات: كيف تنظمينها وتحمين نفسك؟نظمي جمعيتك: اختاري الدور، اكتبي الاتفاق، وجهزي خطة لو أحد تأخر أو انسحب.
5 دقائق قراءةالميزانيةميزانية الموظفة المستقلة بسكنها: كيف تقسمين راتبك بثلاث أجزاء؟قسمي راتبك لثلاثة أجزاء من أول يوم، وثبتي عادة يوم الراتب قبل نهاية السنة.
5 دقائق قراءة جديدالميزانيةميزانية الأم العاملة: الحضانة والمواصلات وإجازة الخريف الدراسيةرتبي الحضانة والمواصلات في ميزانية ثابتة، وجهزي كلفة إجازة الخريف الدراسية الجاية من الحين.
5 دقائق قراءة جديدالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.