تأخر الراتب أو انقطاعه: خطة عملية تجهزها من الحين
ما أحد يتمنى يتأخر راتبه، لكن يصير. تأخر في التحويل، أو تغيير وظيفة، أو فترة بدون دخل. اللي يفرق بين موقف يضغطك وموقف تتعامل معه بهدوء هو إنك جهزت خطة قبل ما يصير. هالدليل يعطيك الخطوات: احسب، رتب، تواصل، وجهز احتياط.
باختصار
- احسب مصاريفك الأساسية الشهرية: كم تحتاج بالضبط عشان تمشي.
- رتب الأولويات: سكن، أكل، علاج، التزامات إلزامية، وبعدها الباقي.
- تواصل مع الجهات قبل موعد القسط، مو بعده.
- الاحتياط يغطيك وقت التأخير، وبناؤه يبدأ بخطوة صغيرة.
محتوى الدليل
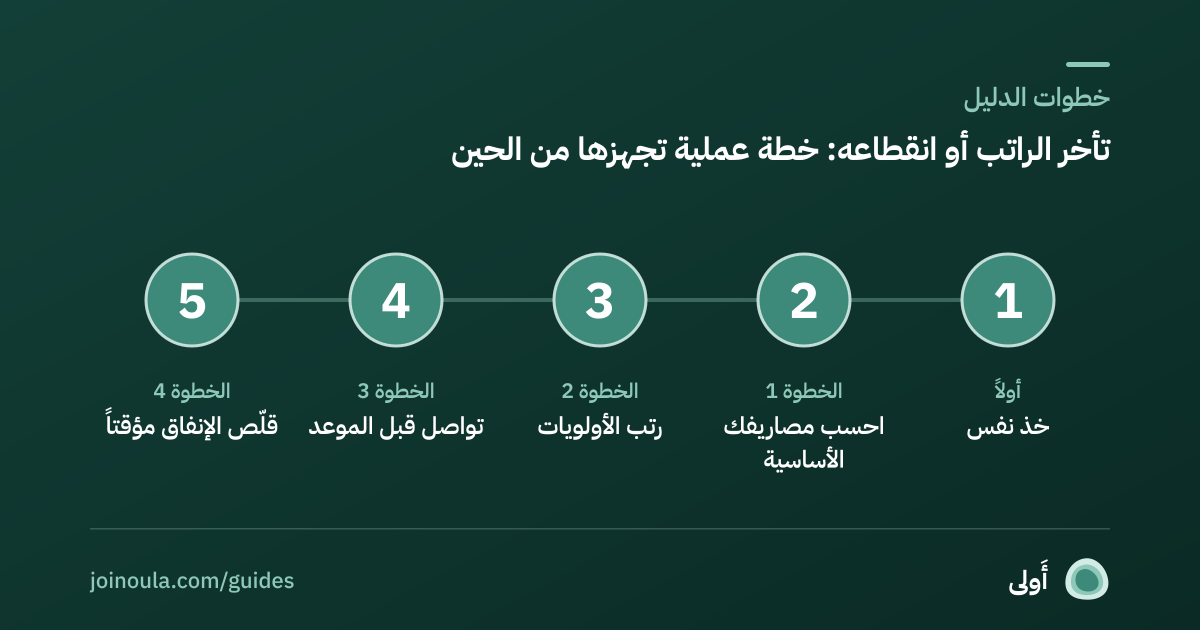
- أولاً: خذ نفس
- الخطوة 1: احسب مصاريفك الأساسية
- الخطوة 2: رتب الأولويات
- الخطوة 3: تواصل قبل الموعد
- الخطوة 4: قلّص الإنفاق مؤقتاً
- الخطوة 5: دور على مصادر دخل مؤقتة
- كيف تجهز قبل ما يصير؟
- ليش نهاية السنة وقت مناسب؟
- الجانب النفسي
- كيف أتكلم مع صاحب العمل بهدوء؟
- جدول أسبوعي بدل شهري
- لا تنسى الأشياء الصغيرة
- أمثلة على أسئلة تسألها لنفسك
- دور العائلة والمقربين
- بعد ما ترجع للوضع الطبيعي
- خلاصة سريعة
- وش تحتفظ فيه من أوراق؟
- أسئلة شائعة
أولاً: خذ نفس
أول رد فعل غالباً قلق، وهذا طبيعي. لكن القرارات تحت الضغط تكون أسوأ. اكتب الوضع على ورقة: متى كان آخر راتب؟ وش سبب التأخير؟ هل التأخير مؤقت أو الدخل توقف؟ الإجابة تغيّر خطتك.
الخطوة 1: احسب مصاريفك الأساسية
المصاريف الأساسية هي اللي ما تقدر تتخلى عنها: السكن، الأكل، الدواء، المواصلات للدوام، والالتزامات اللازمة. اكتبها بأرقام فعلية، من كشف حسابك، واجمعها. هذا هو «رقم البقاء» الشهري.
اكتب مصاريفك الأساسية، واكتب ما عندك من ادخار. الأرقام مثال توضيحي.
الخطوة 2: رتب الأولويات
لا تدفع بالترتيب اللي تذكره، بل بالترتيب اللي يحميك:
- الأمان والاحتياجات: مكان السكن، الأكل، العلاج.
- الالتزامات اللي لها عواقب كبيرة: إيجار، قسط مرتبط بأصل تحتاجه، وغيرها.
- الفواتير الضرورية: كهرباء، ماء، جوال.
- الباقي: ترفيه، اشتراكات، طلعات.
الخطوة 3: تواصل قبل الموعد
لو في قسط أو إيجار بيستحق، لا تنتظر لين يتأخر. تواصل مع الجهة، اشرح الوضع، واسأل عن خيارات التمهيل أو إعادة الجدولة. أغلب الجهات تفضل التواصل المبكر على التأخر الصامت. ولا تتردد تطلب كل اتفاق مكتوب.
الخطوة 4: قلّص الإنفاق مؤقتاً
- وقف الاشتراكات اللي مو ضرورية، وراجع الاشتراكات المنسية.
- قلل الطلبات الخارجية والتوصيل.
- أجّل المشتريات الكبيرة، حتى لو كان في عروض.
- اطبخ بالبيت أكثر.
كل بند تخفضه يطول المدة اللي يغطيها احتياطك.
الخطوة 5: دور على مصادر دخل مؤقتة
لو الراتب توقف فترة طويلة، فكر في عمل إضافي مؤقت، أو مهام حرة، أو بيع أغراض ما تحتاجها. حتى دخل صغير يخفف الضغط. وراجع الجهات الرسمية المعنية بخيارات الدعم لو انطبق عليك شي، وتأكد من المعلومة من مصدرها مباشرة.
كيف تجهز قبل ما يصير؟
أفضل وقت تجهز فيه هو وأنت مرتاح:
- ابنِ صندوق طوارئ: ابدأ بشهر من المصاريف الأساسية، وبعدها ثلاثة. تفاصيل في صندوق الطوارئ.
- اعرف رقمك: كم تحتاج شهرياً بالضبط.
- خل التزاماتك ضمن قدرتك: اقرأ نسبة القسط من الراتب.
- جهز المصاريف السنوية في حساب مخصص: المصاريف السنوية.
ليش نهاية السنة وقت مناسب؟
نهاية السنة فيها مصاريف إضافية: مناسبات وعروض ومصاريف دراسة. إذا بنيت احتياطك قبلها، تدخل السنة الجديدة وأنت مرتاح. استفد من قائمة المراجعة المالية لنهاية السنة تحط فيها بند «احتياط الدخل».
الجانب النفسي
الضغط المالي ثقيل. تكلم مع شخص تثق فيه، عائلة أو صديق. وإذا حسيت إن الضغط كبير عليك، لا تتردد تطلب مساعدة مختص. أنت مو لحالك، وهذي مرحلة وتعدي.
كيف أتكلم مع صاحب العمل بهدوء؟
إذا تأخر الراتب، ابدأ بسؤال مباشر ومهذب لقسم الموارد البشرية أو مديرك عن سبب التأخير والموعد المتوقع، واكتب الرد. حافظ على الأسلوب الهادئ، لأن غالباً السبب إجرائي. وإذا تكرر التأخير أو طال، راجع حقوقك من القنوات الرسمية المعنية بالعمل، وتأكد من المعلومة من مصدرها قبل أي قرار.
جدول أسبوعي بدل شهري
في فترة الضغط، قسّم المبلغ المتوفر على الأسابيع بدل الشهر. اكتب كم تقدر تصرف كل أسبوع على الأكل والمواصلات، وحاول تلتزم. الميزانية الأسبوعية تحسسك بالمصروف أسرع، وتخليك تعدل بسرعة لو زاد.
لا تنسى الأشياء الصغيرة
في ضغط المال ننسى ندفع رسوم صغيرة تتراكم، مثل اشتراكات تتجدد تلقائياً. راجع حسابك وألغ كل شي ما يفيدك في هالفترة. وانتبه من الإعلانات اللي تعرض قروض سريعة «بدون شروط»، فهي تكلفك أكثر على المدى الطويل.
أمثلة على أسئلة تسألها لنفسك
هل عندي مصدر دخل ثاني ولو صغير؟ كم مرة تأخر الراتب قبل؟ هل أقدر أطلب مساعدة مؤقتة من العائلة بدون التزام مكلف؟ هل أي من التزاماتي قابل للتأجيل بالتواصل؟ الإجابة تعطيك صورة أوضح وتحدد الخطوة التالية بهدوء.
دور العائلة والمقربين
لا تتحرج تخبر شخص تثق فيه بوضعك. أحياناً يكفي الدعم المعنوي أو مساعدة بسيطة في فترة محددة. لو استلفت، اكتب المبلغ وموعد السداد بوضوح، فهذا يحفظ العلاقة. اقرأ أيضاً أفكار الادخار المرتبط بهدف في الادخار للزواج.
بعد ما ترجع للوضع الطبيعي
لا ترجع للصرف القديم مباشرة. أول راتب بعد الأزمة وزعه: سدد ما تأخر، ثم أعد بناء الاحتياط، ثم ارجع تدريجياً للترفيه. الخبرة اللي مريت فيها فرصة تحسن فيها عاداتك المالية للأبد.
خلاصة سريعة
اعرف رقمك الشهري، رتب أولوياتك، تواصل مبكراً، وقلل المصاريف المرنة مؤقتاً. وبعد ما تعدي الفترة، ابدأ ببناء الاحتياط تدريجياً حتى لو بمبلغ صغير. الخطة اللي تكتبها وأنت هادئ تنفعك أكثر من قرار تأخذه وأنت قلقان.
وش تحتفظ فيه من أوراق؟
اجمع في ملف واحد كشف حسابك، رسائل جهة العمل عن الراتب، ونسخ اتفاقاتك مع أي جهة. يوفر عليك وقت لو احتجت توضح وضعك، ويخليك تتصرف بثقة.
أسئلة شائعة
أسئلة شائعة
وش أسوي لو تأخر راتبي؟
احسب مصاريفك الأساسية، رتب الأولويات، وتواصل مع الجهات اللي عندك التزامات لها قبل الموعد. لا تتحمل التزام جديد بدون ما تفهم تكلفته.
كم احتياط أحتاج لحالات انقطاع الدخل؟
كثير من المخططين يقترحون ما بين 3 و6 أشهر من المصاريف الأساسية. ابدأ بشهر واحد وكبّره تدريجياً.
هل أتواصل مع البنك قبل ما يتأخر القسط؟
نعم، التواصل المبكر أفضل. اشرح الوضع واسأل عن الخيارات المتاحة واطلب أي اتفاق مكتوب.
هل أستلف عشان أغطي الفترة؟
اعتبرها آخر خيار، وافهم التكلفة الكاملة قبل ما توافق. الأفضل أولاً تخفض المصاريف وتستخدم الاحتياط.
وش الفرق بين صندوق الطوارئ والاحتياط؟
هما نفس الفكرة تقريباً: مبلغ جانبي للأوقات الصعبة. اقرأ صندوق الطوارئ للتفاصيل.
جهز احتياطك قبل ما تحتاجه
أَولى تساعدك تعرف رقمك الشهري، وتبني احتياط يغطيك وقت الحاجة، خطوة خطوة.
احجز مكانك في الطابورأدلة لها علاقة
احسب كم يلزمك للطوارئ، وابنِه على مراحل بدون ما توقف حياتك.
6 دقائق قراءةالديون والأقساطكيف أحسب نسبة القسط من راتبي؟خطوات بسيطة وحاسبة تفاعلية، مع حدود التمويل المسؤول الرسمية، وكم يفضل يبقى لك.
5 دقائق قراءةأدوات وحاسباتحاسبة سداد الأقساط والديونأدخل ديونك وقارن كرة الثلج والانهيار الجليدي: متى تخلص وكم تدفع.
أداة تفاعليةالميزانيةالمصاريف السنوية: كيف تجهز لها قبل ما تجيكاقسم المصاريف اللي تجي مرة بالسنة على 12 شهر، وانسَ المفاجآت.
5 دقائق قراءةالمكتبةكل أدلة أَولىأدلة، دراسات حالة، أرقام وأخبار مشروحة عن الادخار والراتب والميزانية والأقساط، والحاسبات في مكان واحد.
تصفّح الكلمحتوى تثقيفي عام وليس استشارة مالية. الأرقام المذكورة كأمثلة توضيحية، وقراراتك المالية ترجع لظروفك.